
بازار اولیه در یک تعریف کلی و عمومی بازاری است که یک دارایی جدید برای نخستین بار توسط ناشر در آن عرضه میشود و بازار ثانویه بستری است که در آن معامله داراییهایی که از قبل خریداری یا بههر شکلی دریافت شده است، میان خریداران و فروشندگان انجام میشود. این بازار مزایای زیادی دارد و البته فعالیت در آن با ریسکهای مختلفی هم همراه است. قصد داریم این موارد را بههمراه توضیحات کاملی درباره ساختار و ماهیت هر دو بازار و تفاوت آنها مطرح کنیم و بیشتر با جزئیات آنها آشنا شویم.
بازار ارز ثانویه چیست؟
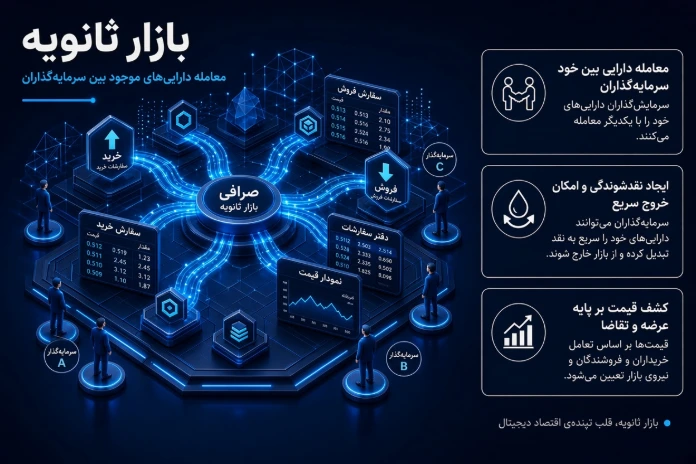
بازار ثانویه (Secondary Market) را میتوان بهسادگی و با یک تعریف اولیه اینطور توضیح داد: بازاری است که در آن سرمایهگذاران انواع داراییها را که پیشتر خریداری یا به هر روشی دریافت کردهاند، معامله میکنند. به این ترتیب است که نقدینگی فراهم میشود و سرمایهگذاران بهجای مبادله مستقیم با شرکتهای صادرکننده داراییها، با یکدیگر مبادله میکنند.
سرمایهگذاران در بیشتر موارد داراییها را از بازار اولیه خریداری میکنند و سپس در بازار ثانویه آنها را معامله میکنند. در این فرایند صادرکننده اصلی دارایی معمولاً طرف معامله نیست. منظور از صادرکننده میتواند یک شرکت خصوصی یا حتی خود دولت باشد. البته این موضوع بیشتر درباره بازار سهام و اوراق بهادار سنتی صدق میکند. مثلاً در بازار ارز دیجیتال تمام داراییها الزاماً از یک بازار اولیه به معنای سنتی آن عبور نمیکنند.
پس بازار ثانویه بهطور کلی از طریق سیستمی کار میکند که سفارشهای خریداران و فروشندگان را بر اساس قواعد مشخصی با هم تطبیق میدهد. تعامل میان عرضه و تقاضا میتواند روی شکلگیری قیمت دارایی در این بازار مؤثر باشد.
وقتی از بازار ارز ثانویه صحبت میکنیم، منظورمان بازاری است که در آن میتوان رمزارزهای مختلف را مبادله کرد. ارز دیجیتال به داراییهایی گفته میشود که با تکیه بر فناوری بلاکچین طراحی و پیادهسازی شدهاند و برخلاف پولهای مرسوم و رایج هر کشور، ماهیت فیزیکی ندارند. از آنجا که این مفهوم بسیار گسترده است، با مطالعه مقاله ارز دیجیتال چیست میتوانید دانش خود را درباره ماهیت این داراییها و سازوکار آنها افزایش دهید.
در بازار ثانویه ارز دیجیتال، انواع رمزارزها مثل بیت کوین، اتریوم، تتر، دوج کوین، شیبا و حتی NFTهای عرضهشده قبلی را میتوان معامله کرد. البته برخی پلتفرمها علاوه بر معاملات ثانویه، امکان عرضه اولیه داراییها را هم فراهم میکنند. پس منظور از بازار ارز ثانویه در این مطلب، بازار معامله داراییهای کریپتویی پس از عرضه اولیه آنهاست.
بازار اولیه چیست؟
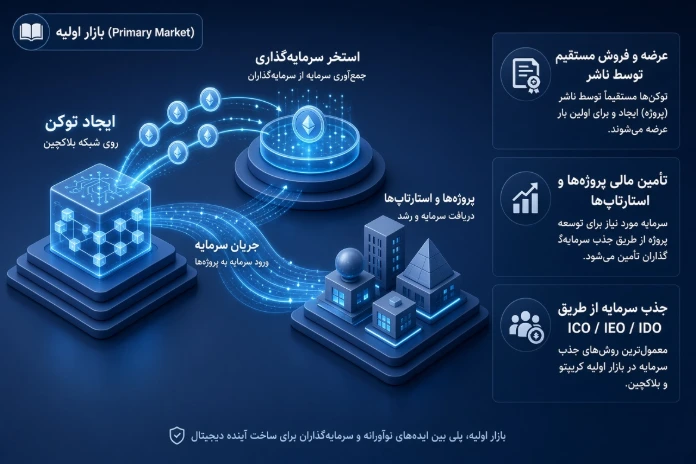
بازار اولیه (Primary Market) بازاری مالی است که در آن اوراق بهادار و سایر داراییها برای اولین بار توسط ناشر عرضه و به سرمایهگذاران و متقاضیان فروخته میشوند. بنابراین اوراق بهادار پیش از آنکه در بازار ثانویه به فروش بروند، ابتدا در بازار اولیه عرضه میشوند. البته این برای تمام داراییها صدق نمیکند. چرا که ممکن است یک ارز دیجیتال از طریق استخراج یا ایردراپ یا سازوکارهای دیگر برای اولین بار عرضه شده باشد.
معمولاً شرکتها و دولتها از طریق حضور در این بازار و با انتشار سهام، اوراق قرضه و سایر انواع داراییها، بودجه خود را افزایش میدهند. سپس میتوانند زیرساختها را توسعه و فعالیتهای عملیاتی را گسترش دهند.
برخلاف بازار ثانویه که اوراق بهادار از سرمایهگذاران دیگر خریداری میشود، در این بازار میتوان داراییها را مستقیماً از ناشر خریداری کرد. تفاوتی ندارد که یک استارتاپ بخواهد عرضه اولیه خود را انجام دهد یا یک پروژه دولتی بخواهد برای تأمین مالی پروژههای عمومی، اوراق قرضه منتشر کند؛ این فعالیتها همگی در بازار اولیه انجام میشوند.
در این بازار وجه حاصل از عرضه اولیه سهام جدید، معمولاً به شرکت میرسد. این نقطه مقابل بازار ثانویه است که در آن وجه حاصل از معامله به مالک قبلی دارایی تعلق میگیرد. میتوان اینطور گفت که بازار اولیه با هدف تشکیل سرمایه و تأمین مالی ناشران شکل گرفته است.
فرض کنید یک پروژه جدید کریپتویی میخواهد یک توکن راهاندازی کند. تیم پروژه میتواند بخشی از توکنها را در قالب عرضه اولیه عمومی در اختیار کاربران قرار دهد. سرمایهای که از فروش اولیه این توکنها جمع میشود، میتواند برای اهدافی مثل توسعه محصول، تأمین هزینههای پروژه و اهداف دیگر استفاده شود.
اگر این عرضه با هدف فروش اولیه توکن برای جذب سرمایه پروژه انجام شود، میتواند در قالب عرضه اولیه ارز دیجیتال یا ICO انجام شود. برای آشنایی بیشتر با این مفهوم، پیشنهاد میکنیم مقاله عرضه اولیه ارز دیجیتال چیست را مطالعه کنید.
این عرضه میتواند به شیوههای مختلفی مثل فروش خصوصی یا عمومی، عرضه اولیه از طریق پلتفرمهای غیرمتمرکز (IDO) یا صرافیهای متمرکز (IEO) انجام شود. در برخی موارد هم توکنهای جدید میان افراد واجد شرایط ایردراپ میشوند که الزاماً بهمعنای فروش و تأمین سرمایه نیستند. این مدلهای عرضه ساختارهای متفاوتی دارند و معمولاً جزئیات آنها مشابه هم نیست.
پس از این مرحله است که توکن میتواند وارد بازار ثانویه شود. سپس کاربران میتوانند توکنهای خود را در آن بستر با هم معامله یا تعویض کنند.
تفاوت بازار اولیه و ثانویه چیست؟
برای درک تفاوت میان دو بازار اولیه و ثانویه، بهتر است آنها را با هم مقایسه کنیم. این مقایسه را ابتدا در قالب یک جدول بیان میکنیم و سپس توضیحات لازم را درباره تفاوتها مطرح میکنیم.
| معیار مقایسه | بازار اولیه | بازار ثانویه |
|---|---|---|
| ماهیت و کارکرد | عرضه و فروش اولیه اوراق بهادار و سایر داراییها | بازاری برای معامله داراییهای منتشرشده |
| طرف معامله | معمولاً ناشر و سرمایهگذار | معمولاً خریدار و فروشنده از سرمایهگذاران هستند |
| دریافتکننده وجه حاصل از فروش | ناشر | مالک قبلی دارایی |
| قیمتگذاری | بر اساس شرایط انتشار یا سازوکار عرضه | معمولاً بر پایه عرضه و تقاضا و سفارشهای خرید و فروش |
| هدف اصلی | تأمین مالی | ایجاد نقدشوندگی و امکان معامله دارایی |
| مثال در بازار سنتی | عرضه اولیه سهام یا انتشار اوراق قرضه جدید | خرید و فروش سهام شرکتها در بورس پس از عرضه اولیه |
| مثال در بازار ارز دیجیتال | فروش اولیه توکن در قالب مدلهایی مثل ICO ،IEO یا IDO | معامله توکن در صرافیهای ارز دیجیتال پس از عرضه اولیه |
این معیارها میتوانند نمایی کلی از تفاوت میان این دو بازار ارائه دهند. اکنون میخواهیم درباره این موارد توضیحاتی ارائه کنیم.
- ماهیت و کارکرد: این مهمترین تفاوت این دو بازار را نشان میدهد. در بازار اولیه اوراق بهادار یا توکنهای ارز دیجیتال برای نخستین بار توسط ناشر عرضه میشوند. این بازار بستری اولیه برای شرکتها و دولتهاست تا اوراق بهادار جدید را برای سرمایهگذاران صادر کنند. در حالیکه در بازار ثانویه داراییهای خریداریشده میان کاربران و سرمایهگذاران مبادله میشود.
- طرف معامله: در بازار اولیه ناشر در فرایند عرضه حضور دارد و سرمایهگذار دارایی را در مرحله انتشار یا عرضه اولیه میتواند دریافت کند. در بازار ثانویه طرفین معمولاً سرمایهگذار هستند و ناشر طرف مستقیم معامله نخواهد بود.
- دریافتکننده وجه حاصل از فروش: در بازار اولیه معمولاً وجه حاصل از فروش در اختیار ناشر قرار میگیرد و این بهنوعی تأمین مالی محسوب میشود. در بازار ثانویه فروشنده دارایی که مالک قبلی آن است، این وجه را دریافت میکند. خریدار جدید نیز هرزمان بخواهد، با فروش داراییاش مبلغ معادل آن را دریافت خواهد کرد.
- قیمتگذاری: در بازار اولیه قیمت ممکن است بر اساس شرایط انتشار، تصمیمگیری ناشر، پذیرهنویسی و سازوکارهای مختلف عرضه تعیین شود. روش عرضه در این مرحله مهم است و تقاضای سرمایهگذاران نیز میتواند روی قیمت اثرگذار باشد. در بازار ثانویه معمولاً عرضه و تقاضا و وضعیت سفارشهای خرید و فروش سرمایهگذاران قیمت را تعیین میکند.
- هدف اصلی: در بازار اولیه هدف اصلی و مهم از عرضه دارایی، تشکیل سرمایه و تأمین مالی ناشر است. در سمت مقابل در بازار ثانویه ایجاد نقدشوندگی و فراهم کردن امکان خرید و فروش داراییها هدف اصلی است.
میتوان تفاوتهای دیگری را هم برای این دو بازار در نظر گرفت؛ اما همین چند مورد میتواند برای مقایسه و درک تفاوتهای این دو بازار کافی باشد.
نحوه کار بازار ثانویه در ارز دیجیتال
بازار ثانویه در ارز دیجیتال بستری است برای معامله کوینها و توکنهایی که قبلاً عرضه شدهاند و سرمایهگذاران آنها را خریداری کردهاند یا به روشهای دیگر در اختیار دارند. بسته به اینکه معامله داراییها در صرافیهای متمرکز انجام شود یا غیرمتمرکز، یا حتی پلتفرمهای معاملاتی دیگر، سازوکار بازار ثانویه هم متفاوت خواهد بود.
فرض کنیم بستر موردنظر ما یک صرافی متمرکز مثل بایننس باشد. کاربر باید ابتدا دارایی خود را به حساب صرافی منتقل کند. اگر صرافی از معاملات فیات پشتیبانی کند، کاربر میتواند با موجودی فیات خود سفارش خرید ثبت کند و دارایی خود را به یک ارز دیجیتال تبدیل کند. اگر داراییهایش ارز دیجیتال باشد، میتواند سفارش فروش ثبت کند و توکنهای خود را بفروشد.
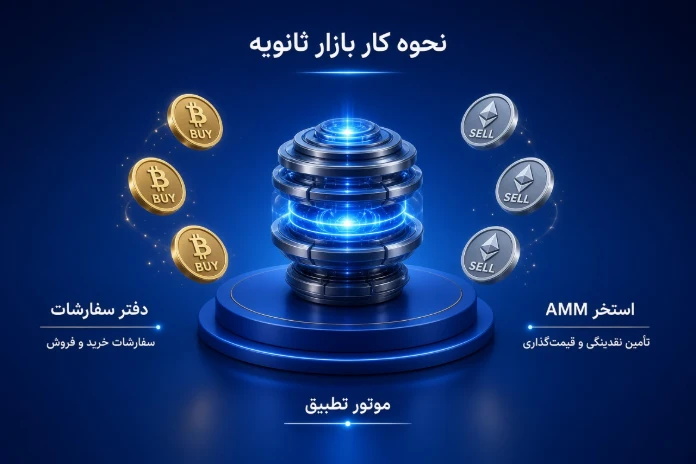
سفارشهای کاربران در دفتر سفارش (Order Book) ثبت میشود. سپس سفارشهای خرید و فروشی که از نظر قیمت با یکدیگر همخوانی دارند، با هم تطبیق پیدا میکنند. این سفارشها توسط موتور تطبیق (Matching Engine) صرافی با هم جفت میشوند. زمانی که سفارش خرید یک کاربر با سفارش فروش کاربر دیگری مطابقت داشته باشد، معامله انجام میشود.
حال اگر بازار مدنظر ما یک صرافی غیرمتمرکز (DEX) مثل پنکیک سواپ (PancakeSwap) باشد، سازوکار ثبت سفارش هم در آن متفاوت خواهد بود. در بسیاری از DEXها دیگر دفتر سفارش سنتی وجود ندارد و بهجای آن از استخرهای نقدینگی و سازوکارهای بازارساز خودکار (AMM) استفاده میشود.
در این صرافیها، تأمینکنندگان نقدینگی داراییهای خود را در استخر قرار میدهند و معاملهگران بهکمک قرارداد هوشمند، توکنها را با یکدیگر مبادله میکنند. در این شرایط، قیمت معامله با توجه به وضعیت استخر و سازوکار تعبیهشده در آن پروتکل تغییر میکند.
در هر دو مدل فعالیت معاملهگران و وضعیت عرضه و تقاضا بر قیمت اثر میگذارد؛ اما در صرافیهای متمرکز مبتنی بر دفتر سفارشات، قیمت از تطبیق سفارشها شکل میگیرد و در AMM بر اساس موجودی استخر و فرمول قیمتگذاری پروتکل تعیین میشود. همانطور که خواندید، روش انتقال سفارش و انجام معامله در صرافیهای متمرکز و غیرمتمرکز متفاوت است.
البته لازم است تأکید کنیم که بازار ثانویه در ارز دیجیتال تنها به معاملات اسپات توکنها محدود نیست. در کنار معاملات اسپات، بازار مشتقات را هم داریم که قراردادهایی مثل فیوچرز، آپشن و پرپچوال در آن معامله میشوند.
نمونههای بازار ثانویه در بازارهای مالی
تا اینجا متوجه شدیم بازار ثانویه چیست و چه تفاوتهایی با بازار اولیه دارد. حالا برای ملموستر شدن مسئله و آشنایی بیشتر با آن، قصد داریم نمونههای بازار ثانویه را نام ببریم و سپس توضیح دهیم که هر بازار چه ویژگیهایی دارد و چه داراییهایی در آن معامله میشود.
- بازار سهام عمومی و اوراق قرضه
- بازارهای ثانویه خصوصی
- بازار صندوقهای معاملاتی
- بازارهای همتابههمتا
- بازار OTC
- بازار مشتقه
موارد زیر هم انواع بازارهای ثانویه در ارز دیجیتال را نشان میدهند:
- صرافیهای متمرکز
- صرافیهای غیرمتمرکز
- بازار NFT
یک نکته مهم را در نظر بگیرید. بازارهای اولیه و ثانویه و انواع مواردی که بالاتر نام بردیم، همگی در یک نوع دستهبندی قرار نمیگیرند. بازار اولیه و ثانویه بر اساس مرحله عرضه دارایی تعریف میشوند؛ صرافی متمرکز و غیرمتمرکز به ساختار پلتفرم اشاره دارند؛ P2P و OTC بر اساس شیوه انجام معامله دستهبندی میشوند و اسپات و مشتقه بر نوع ابزار معاملاتی تمرکز دارند. پس ممکن است یک معامله همزمان در چند دستهبندی قرار بگیرد.
اینها نمونههای بارز بازارهای ثانویهای هستند که میتوان از آنها نام برد. در بخش بعدی توضیحات کوتاهی درباره هرکدام از این بازارها ارائه میکنیم که میتواند به درک بهتر ماهیت آنها کمک کند.
بازار سهام عمومی و اوراق قرضه (Public stock and bond markets)
یکی از اولین و مهمترین نمونههای بازار ثانویه، بازار سهام عمومی است. پس از آنکه سهام یک شرکت در بازار اولیه برای نخستین بار عرضه میشود یا شرکتها و نهادهای دولتی اقدام به انتشار اوراق قرضه میکنند، این داراییها وارد بازار ثانویه میشوند. در این بازار است که سرمایهگذاران میتوانند با هم معامله کنند و سهام موردنظر خود را خریداری کنند.
فرض کنیم یک شرکت بورسی عرضه اولیه سهام خود را انجام داده است. در این شرایط اگر سرمایهگذاری که سهم شرکت را خریداری کرده است، تصمیم به فروش دارایی خود بگیرد، باید سراغ بازار ثانویه یا همان بازار سهام برود. این مسئله درباره اوراق قرضه هم صدق میکند. یعنی دارنده اوراق میتواند پیش از سررسید، آن را به سرمایهگذاری دیگری منتقل کند.
مزیت این بازار این است که امکان خرید و فروش سهام و اوراق قرضه را میان سرمایهگذاران فراهم میکند و باعث افزایش نقدشوندگی داراییها میشود. فروش مجدد داراییها باعث افزایش تعامل میان خریداران و فروشندگان میشود و به شکلگیری قیمت لحظهای داراییها کمک میکند.
بازارهای ثانویه خصوصی (Private Secondary Markets)
بازارهای ثانویه سهام شرکتهای خصوصی امکانی را برای خریداران واجد شرایط فراهم میکند که قبل از اینکه یک شرکت عرضه اولیه عمومی، ادغام یا سایر رویدادهای نقدینگی را اجرا کند، سهام را از دارندگان فعلیاش خریداری میکند.
در این شرایط فروشندگان میتوانند شامل کارمندان فعلی، کارمندان سابق، بنیانگذاران، سرمایهگذاران اولیه یا صندوقهای سرمایهگذاری خطرپذیر باشند.
وجود چنین بازارهایی باعث میشود سهامداران به نقدینگی دست پیدا کنند و شرکت همچنان خصوصی باقی بماند. این بازارها همچنین میتوانند دسترسی به شرکتهای خصوصی بالغی را که در بازار عمومی در دسترس نیستند، برای برخی سرمایهگذاران واجد شرایط فراهم کنند.
برخلاف بازارهای عمومی سهام، در بازارهای ثانویه خصوصی ممکن است حجم معاملات روزانه و نقدشوندگی کمتر باشد یا قیمتگذاری با فرایند متفاوتی انجام شود. در واقع ممکن است سازوکار این بازارها با آنچه در بازار سهام عمومی اتفاق میافتد، متفاوت باشد.
معاملات این بازار ممکن است به تأییدیههای مختلف از جانب شرکت و ملاحظات نظارتی نیاز داشته باشد. همچنین ممکن است انتقال و صلاحیت خریدار نیز نیازمند بررسی باشد. این محدودیتها در بازار ثانویه خصوصی امری عادی است و در نهایت توافق میان خریداران و فروشندگان باعث انجام معامله خواهد شد.
بازار صندوقهای معاملاتی (Fund secondary markets)
بازارهای ثانویه شامل معاملات صندوقهای سرمایهگذاری قابل معامله (ETF) و برخی از انواع صندوقهای سرمایهگذاری هم میشود. ممکن است دارندگان واحدهای صندوق، سهم خود را به خریداران دیگری بفروشند که این امکان از طریق بازار ثانویه فراهم میشود.
سرمایهگذاران عادی پس از ایجاد واحدهای ETF، بدون نیاز به خرید مستقیم از مدیر صندوق میتوانند واحدهای آن را میان خود معامله کنند. این فرایند افزایش نقدشوندگی واحدهای صندوق را به دنبال دارد و به سرمایهگذاران اجازه میدهد در صورت نیاز، دارایی خود را سریعتر به وجوه نقد تبدیل کنند.
از آنجا که این صندوقها معمولاً بالغتر هستند و از آغاز فعالیتشان مدتی گذشته است، اطلاعات بیشتری از آنها در دسترس است. همین مسئله میتواند انگیزهای مناسب برای خریداران باشد تا به این صندوقها جذب شوند.
بازار ثانویه مزیت دیگری هم برای صندوقها دارد و آن کمک به کشف قیمت است؛ چون معاملات بر اساس عرضه و تقاضای سرمایهگذاران شکل میگیرد. توجه کنید که تمام صندوقهای سرمایهگذاری بازار ثانویه ندارند و این موضوع بیشتر درباره صندوقهای قابل معامله مثل ETF صدق میکند.
بازارهای همتابههمتا (Peer-to-Peer Market)
بازارهای همتابههمتا یا P2P طرفین معامله را به هم متصل میکنند و نیاز به واسطههای مرکزی را برای انجام مستقیم معاملات کاهش میدهند. معاملات متعددی را میتوان بهکمک این سرویسها انجام داد. دسترسی جهانی، طیف گسترده روشهای پرداخت و قیمت شخصیسازیشده توسط کاربران برای برخی داراییها، از جمله ویژگیها و مزایای اصلی معاملات همتابههمتاست.
این شیوه معاملاتی در بازار سهام و اوراق بهادار، وامدهی، ارز دیجیتال و حتی خارج از حوزه مالی هم کاربرد دارد. مثلاً معاملات برخی اوراق بهادار خصوصی را میتوان بهصورت مستقیم بین خریدار و فروشنده انجام داد.
معاملات همتابههمتا در ارزهای دیجیتال راهی برای خرید و فروش مستقیم رمزارزها و معامله آنها با سایر کاربران است. یعنی بهجای آنکه یک صرافی متمرکز نقش واسطه را ایفا کند، خریداران و فروشندگان با هم از طریق بازار P2P تعامل میکنند. این بازار زیرساختها و حمایتهای لازم را برای کاهش ریسک معاملاتی فراهم میکند. کاربران با انجام این معاملات، کنترل بیشتری روی قیمت، طرف مقابل و شیوههای پرداخت دارند.
البته زمان پردازش طولانیتر در برخی موارد، کلاهبرداریها، نقدینگی کمتر در مقایسه با پلتفرمهای متمرکز، ریسک طرف مقابل، اختلاف در روشهای پرداخت و مواردی از این دست، از جمله محدودیتهای این روش هستند.
این مسئله را هم در نظر بگیرید که هر معامله P2P الزاماً یک معامله در بازار ثانویه محسوب نمیشود. اگر دارایی پیشتر منتشر شده باشد و اکنون بین دارندگان فعلی و خریداران جدید معامله شود، میتوان آن را نمونهای از بازار ثانویه در نظر گرفت.
پلتفرمهای OTC
معاملات OTC یا خارج از بورس (Over-the-Counter) روشی برای خرید و فروش داراییها و ابزارهای مالی خارج از دفتر سفارش عمومی است. در این سازوکار، طرفین معامله میتوانند برای معامله مقدار مشخصی از یک دارایی با هم توافق کنند و قیمت و شرایط معامله را مطابق نظر خودشان تعیین کنند. این معاملات میتوانند مستقیم میان دو طرف یا با واسطه یک کارگزار یا ارائهدهنده خدمات انجام شوند.
معمولاً برای انجام سفارشهای بزرگ از این روش استفاده میشود؛ چون اجرای یک سفارش سنگین در دفتر سفارش عمومی میتواند قیمت بازار را تحت تأثیر قرار دهد. در این شیوه معمولاً قیمت و حجم پیش از نهایی شدن معامله میان طرفین مشخص میشود.
بسته به نوع دارایی و ساختار بازار، ممکن است شفافیت قیمت یا نقدشوندگی نسبت به برخی بازارهای دیگر کمتر باشد. شرایط معامله، الزامات احراز هویت، نحوه تسویه و میزان نظارت قانونی، به نوع دارایی، ارائهدهنده خدمات یا حوزه قضایی بستگی دارد.
در نظر بگیرید یک سرمایهگذار نهادی هستید و میخواهید مقدار زیادی از یک دارایی دیجیتال را خریداری کنید. بهجای اینکه کل سفارش خود را در دفتر سفارش عمومی ثبت کنید، میتوانید از خدمات OTC بهرهمند شوید تا معامله را با حجم مشخص و شرایط توافقشده انجام دهید. به این ترتیب اثر مستقیم سفارش بزرگ شما بر بازار کاهش پیدا میکند.
اوراق بهاداری که ممکن است در یک پلتفرم OTC معامله شود، میتواند شامل سهام، اوراق قرضه، مشتقات و حتی ارزهای دیجیتال باشد.
بازار مشتقه (Derivatives)
بازار مشتقه میتواند بخشی از بازار ثانویه باشد و بهتر است آن را دستهای مستقل از بازارهای مالی در نظر گرفت. در این بستر قراردادهایی مثل معاملات آتی (Futures)، اختیار معامله (Options) و قراردادهای پرپچوال (Perpetual) بر اساس ارزش یک دارایی پایه معامله میشوند. دارایی پایه میتواند انواع سهام، اوراق قرضه، ارز یا حتی برخی کالاها باشد. به این ترتیب معاملهگران میتوانند بدون داشتن مالکیت دارایی فیزیکی، از نوسانات قیمت آن سود ببرند.
اگر این قراردادها پس از ایجاد و عرضه نخست، میان خریداران و فروشندگان معامله شوند، در آن صورت با یک بازار مشتقه ثانویه مواجهیم. برخی قراردادهای مشتقه در بازارهای سازمانیافته معامله میشوند و برخی دیگر بهصورت OTC میان طرفین منعقد میشوند. قراردادهای مشتقه میتوانند معاملات ثانویه داشته باشند؛ اما تمام مشتقات الزاماً از یک بازار اولیه و سپس یک بازار ثانویه نمیگذرند.
مشتقات دو هدف اصلی را در بازار دنبال میکنند: شرکتها برای پوشش ریسک در برابر نوسانات قیمت و مدیریت ریسک به سراغ آن میروند؛ سرمایهگذاران و معاملهگران هم برای گمانهزنی در مورد حرکات قیمت داراییها از آن استفاده میکنند.
از آنجا که این معاملات انواع مختلفی دارد، پیشنهاد میکنیم مقاله معاملات مشتقه چیست را مطالعه کنید تا ضمن آشنایی با انواع اوراق مشتقه، ویژگیها و کاربردهای آنها را نیز بشناسید.
صرافیهای متمرکز (Centralized Exchange)
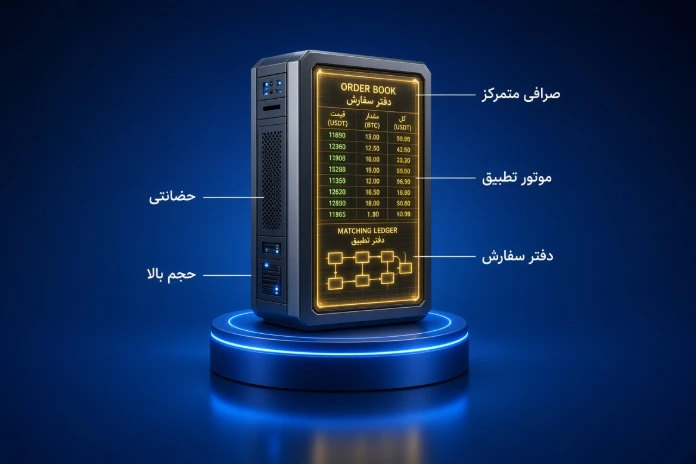
یکی از بازارهای ثانویه مهم در ارز دیجیتال، صرافیهای متمرکز کریپتویی هستند. در این صرافیها میتوان انواع داراییهای رمزارزی را خرید و فروش کرد. به این ترتیب خریدار جدید، توکنها را دریافت میکند و فروشنده وجه معامله را میگیرد.
برای معامله در این بازارها، کاربران برای استفاده از برخی خدمات معمولاً ملزم به انجام احراز هویت هستند. پس از ثبتنام و انجام مراحل احراز هویت، کاربر یک محیط کاربری اختصاصی یا به اصطلاح داشبورد معاملاتی خواهد داشت. سپس میتواند دارایی خود را به حساب صرافی واریز و سفارشش را ثبت کند.
فرقی ندارد که سفارش از نوع خرید است یا فروش. سفارشهای قابل نمایش یا باز در دفتر سفارش قرار میگیرند. البته سفارشهای بازار و برخی سفارشهای خاص میتوانند جزئیات متفاوتی داشته باشند. وقتی سفارش خرید یک کاربر با سفارش فروش کاربر دیگری از نظر قیمت و مقدار تطابق پیدا کند، موتور تطبیق سفارش، معامله را انجام میدهد.
فرض کنید میخواهید ۵۰۰ تتر به قیمت ۲۶۰ هزار تومان بخرید. شخص دیگری ۳۰۰ تتر را به قیمت ۲۶۰ هزار تومان برای فروش گذاشته است. موتور تطبیق این دو سفارش را با هم مطابقت میدهد. با این کار بخشی از سفارش شما اجرا میشود و موجودیهای ثبتشده در حساب معاملاتی خریدار و فروشنده، متناسب با آن معامله بهروزرسانی میشود. البته این معامله برای شما ناتمام است؛ چون هنوز ۲۰۰ تتر دیگر باید خریداری کنید تا ۵۰۰ واحد مدنظرتان تکمیل شود.
در این صرافیها میتوانید ابتدا لیست قیمت ارزهای دیجیتال را بررسی کنید و سپس سفارش خود را نزدیک به قیمت بازار ثبت کنید تا معاملهتان با سرعت بیشتری انجام شود.
توجه کنید که تعامل میان عرضه و تقاضای معاملهگران عنصر مهمی در شکلگیری قیمت است. مثلاً با افزایش تقاضا برای خرید یک توکن، سفارشهای خرید بیشتری هم برای آن دارایی ثبت میشود. این مسئله میتواند در کنار عوامل دیگر، روی قیمت اثر بگذارد. همین نکته در مورد سفارشهای فروش و ایجاد فشار عرضه هم صدق میکند.
در این نوع از صرافیها مدیریت دارایی کاربران توسط یک نهاد متمرکز انجام میشود. همچنین کاربران کنترل مستقیم کلیدهای خصوصی داراییهای نگهداریشده در صرافی را در اختیار ندارند. در اینجا صرافی نقش حضانتی را بهعهده دارد. در عوض تجربه کاربری سادهتر، پیچیدگی کمتر و نقدشوندگی نسبتاً بالاتر از جمله مزایای این صرافیها هستند.
برای آشنایی بیشتر با ساختار، جزئیات و معماری این بازار ارز ثانویه، میتوانید مقاله صرافی متمرکز CEX چیست را مطالعه کنید.
صرافی غیرمتمرکز (Decentralized Exchange)
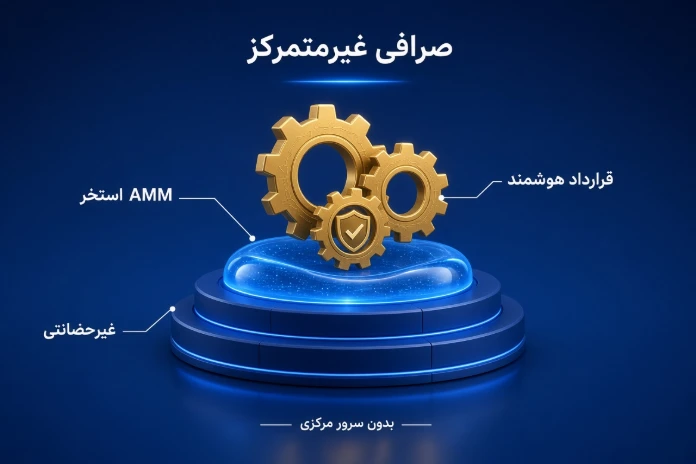
یکی دیگر از انواع بازار ثانویه در بستر ارز دیجیتال، صرافیهای غیرمتمرکز هستند. این صرافیها مدل متفاوتتری نسبت به CEXها دارند و سازوکار انجام معاملات در آنها بر پایه قراردادهای هوشمند است. در این صرافیها معمولاً استخرها و بازارسازهای خودکار جایگزین دفتر سفارش سنتی شدهاند. هرچند برخی مدلها هم با انجام تغییراتی در دفتر سفارش، شیوههای متفاوتی را پیاده کردهاند.
ویژگی بارز این صرافیها این است که کاربران میتوانند داراییهای خود را بدون نیاز به نهاد متمرکز و بهصورت مستقیم با کمک قراردادهای هوشمند با یکدیگر مبادله کنند. برخلاف صرافیهای متمرکز که کاربران معمولاً داراییهای خود را در کیف پولهای تحت وب آنها نگهداری میکنند، در بسیاری از DEXها کنترل کلیدهای خصوصی و داراییها در اختیار خود کاربران است و معامله از طریق کیف پولهای شخصی آنها انجام میشود.
منظور از کیف پولهای شخصی، ابزارهایی است که کاربران میتوانند به کمک آن معاملات خود را مدیریت کنند. برای آشنایی بیشتر با این مفهوم، میتوانید مقاله کیف پول ارز دیجیتال چیست را مطالعه کنید.
در این صرافیها تأمینکنندگان نقدینگی در استخرهای نقدینگی فعالیت و در ازای فراهم کردن نقدینگی، بخشی از کارمزد معاملات را بهعنوان پاداش دریافت میکنند. معاملهگران هم با استفاده از قراردادهای هوشمند، دارایی خود را با دارایی موجود در استخر مبادله میکنند.
یک مثال میتواند به درک بهتر این مسئله کمک کند. فرض کنید کاربری میخواهد توکنهای A را با توکن B در یک صرافی غیرمتمرکز مبتنی بر بازارساز خودکار مبادله کند. در این سناریو کاربر کیف پولش را به صرافی متصل میکند و درخواستش را از طریق کیف پول به قرارداد هوشمند ارسال میکند.
قرارداد هوشمند هم مقدار دریافتی توکن B را بر اساس وضعیت استخر نقدینگی و فرمول قیمتگذاری پروتکل محاسبه کرده و پس از تأیید تراکنش، دارایی جدید را به کیف پول کاربر منتقل میکند.
صرافیهای غیرمتمرکز پلتفرمهایی غیرحضانتی هستند. به این معنا که معمولاً نیاز نیست دارایی پیش از معامله به یک حساب متعلق به صرافی منتقل شود. این موضوع میتواند باعث کنترل بیشتر روی داراییها شود؛ اما مسئولیت مدیریت کیف پول، کلیدهای خصوصی و تأیید تراکنشها با خود کاربر است.
در این صرافیها معمولاً سازوکار معاملات کمی پیچیدهتر است و ممکن است این روند خوشایند کاربران کمتجربه نباشد. همچنین کارمزد شبکه و ریسک قرارداد هوشمند نیز از جمله دیگر چالشهای صرافیهای غیرمتمرکز هستند.
در مقاله صرافی غیرمتمرکز چیست، ویژگیهای این پلتفرمها را توضیح دادهایم و به معرفی خصوصیات و ساختار آنها پرداختهایم. در صورت علاقه به یادگیری این موارد، میتوانید آن مطلب را مطالعه کنید.
بازار NFT
بازار NFT یک پلتفرم آنلاین است که در آن امکان معامله و خرید و فروش توکنهای غیرقابلتعویض وجود دارد. توکنهای غیرقابلتعویض پس از ایجاد یا در اصطلاح تخصصی Mint شدن، در پلتفرمهای مخصوصی خرید و فروش میشوند. این پلتفرمهای مخصوص همان بازار ثانویه NFT هستند. البته پلتفرمهای NFT میتوانند محل ضرب و عرضه اولیه و در عین حال محل انجام معاملات ثانویه هم باشند.
منظور از NFT توکنهایی است که بر بستر بلاکچین ساخته میشوند و هرکدام شناسه و مشخصات منحصربهفردی دارند. به همین خاطر است که نمیتوان هر NFT را بهصورت یکبهیک با NFT دیگری تعویض و جایگزین کرد. مطالعه مقاله ان اف تی چیست به شما کمک میکند بیشتر با این دسته از داراییها آشنا شوید.
NFTها ممکن است به حوزه هنر دیجیتال، موسیقی، اقلام کلکسیونی، داراییهای بازی، ویدیوها، املاک و مستغلات مجازی، بلیت رویدادها و موارد دیگر مربوط باشند.
بازار NFT میتواند بهشکل متمرکز یا غیرمتمرکز باشد و سازوکارهای متفاوتی برای عرضه و معامله این داراییها داشته باشد. برخی پلتفرمهای NFT ممکن است بسیار عمومی باشند و برخی دیگر میتوانند بازارهایی تخصصی باشند که تنها با دعوتنامه میتوان وارد آنها شد.
قیمت داراییهای NFT معمولاً بر اساس عواملی مثل عرضه و تقاضا، میزان کمیابی، کاربرد و اعتبار پروژه و بهطور کلی شرایط عمومی بازار تعیین میشود.
مزایای بازار ثانویه چیست؟
بازار ثانویه مزایای زیادی را برای معاملهگران به همراه دارد که اهمیت آن را نشان میدهد. در زیر چند نمونه از مهمترین مزایای این بازار را نام میبریم:
- افزایش نقدشوندگی
- کمک به کشف قیمت
- فراهم کردن امکان معامله
- کمک به قیمتگذاری در بازار اولیه
- تنوع بیشتر برای سرمایهگذاران
در ادامه توضیحی مختصر درباره هرکدام از این موارد ارائه میکنیم.
افزایش نقدشوندگی
نقدشوندگی به این معناست که یک دارایی یا اوراق بهادار چقدر سریع فروخته شود. بازار ثانویه این امکان را به سرمایهگذار میدهد که در صورت وجود خریدار، دارایی را در زمانی نسبتاً سریع به پول نقد تبدیل کند.
زمانی که نقدشوندگی یک دارایی کم باشد، فروش آن دشوارتر خواهد شد و ممکن است زمان زیادی طول بکشد تا بتوانید دارایی را به وجه نقد تبدیل کنید. همچنین نقدشوندگی پایین میتواند باعث تحمل ضرر بیشتر شود.
میزان نقدشوندگی در بازارهای ثانویه یکسان نیست و عواملی مانند حجم معاملات، تعداد خریداران و فروشندگان، فاصله بین قیمت پیشنهادی خرید و فروش و موارد دیگر، بر نقدشوندگی اثر میگذارند.
با بررسی مفهوم لیکوییدیتی یا نقدشوندگی، میتوان بیشتر به اهمیت این فاکتور در بازارهای مالی پی برد. هرچه نقدشوندگی بالاتر باشد، هزینه اجرای معامله هم میتواند کمتر شود؛ هرچند تضمینی برای این وجود ندارد که اجرای معامله در قیمت مطلوب اتفاق بیفتد.
کمک به کشف قیمت
معاملات بازار ثانویه به تعیین کارآمد قیمت داراییها و ارزیابی یک شرکت کمک میکند. تفاوتی هم ندارد که آن دارایی سهام یک شرکت است یا ارز دیجیتال. در معاملات یک بازار رقابتی مثل بازار ثانویه، خریداران و فروشندگان با قیمتهایی که با توجه به عرضه و تقاضا منطقی به نظرشان میرسد، با هم معامله میکنند.
از طریق کشف قیمت میتوان اطلاعات بیشتری درباره شرایط واقعی عرضه و تقاضا دریافت کرد. البته نباید فراموش کرد که قیمت بازار همیشه لزوماً با ارزش بنیادی یک دارایی برابر نیست و مواردی مانند کمبود نقدشوندگی، حجم معاملات و شرایط بازار میتواند آن را تغییر دهد.
فراهم کردن امکان معامله
زمانی که سرمایهگذار یک دارایی را از بازار اولیه میخرد، باید بداند که امکان فروش و معامله آن را در آینده دارد. این همان کاری است که بازار ثانویه انجام میدهد؛ یعنی امکان معامله را فراهم میکند و جذابیت بازار اولیه را بالا میبرد.
وجود این بستر باعث میشود سرمایهگذار با ریسک نقدشوندگی کمتری مواجه شود و بتواند دارایی خود را در زمان موردنیاز، نقد یا به دارایی دیگری تبدیل کند. البته در صورت وجود تقاضا و نقدشوندگی کافی هم فروش سریع دارایی با قیمت مطلوب، تضمینی نیست.
کمک به قیمتگذاری در بازار اولیه
گفتیم که در بازار ثانویه معامله انجام میشود و قیمتها شکل میگیرند. این میتواند مرجعی برای قیمتگذاری داراییهای جدید در بازار اولیه باشد. برای مثال در بازار اوراق بدهی، قیمتها و بازدهی معاملات ثانویه اطلاعاتی در اختیار ناشر قرار میدهد و به او در تصمیمگیری و تعیین مسیر کمک میکند.
این اتفاق رابطهای مفید و کاربردی را میان دو بازار شکل میدهد و مانع از جدایی آنها میشود. البته این رابطه فقط به بازار بورس مربوط نیست و در بازار ارز دیجیتال هم میتواند نمود پیدا کند.
قیمت معاملات ثانویه، بازدهی داراییهای مشابه و شرایط تقاضا میتوانند به ناشران و شرکتها در ارزیابی قیمت عرضههای بعدی کمک کنند.
تنوع بیشتر برای سرمایهگذاران
در بازار ثانویه دامنه انتخاب سرمایهگذاران وسیعتر است. سرمایهگذار به طیف گستردهای از داراییها دسترسی دارد و مجبور نیست تنها از میان داراییهایی که برای اولین بار عرضه میشوند، انتخاب کند.
به این ترتیب میتواند گزینهای را انتخاب کند که با اهداف، میزان ریسکپذیری، افق سرمایهگذاری، میزان سرمایه و استراتژی معاملاتی او هماهنگتر است.
معاملات ثانویه امکان تغییر سبد دارایی در طول زمان را فراهم میکند. یعنی شخص میتواند یکی از داراییهای خود را بفروشد و آن را با یک دارایی دیگر که از نظرش شرایط بهتری دارد، عوض کند. این مسئله به تنوعبخشی به سبد سرمایه و مدیریت ریسک کمک میکند.
چالش ها و ریسکهای بازار ثانویه
از آنجا که قصد داریم بازار ثانویه را از تمام زوایا بررسی کنیم و جنبههای مثبت و منفی آن را پوشش دهیم، اکنون بهتر است به چند مورد از مهمترین چالشها و ریسکهای این بستر هم بپردازیم.
- نوسان قیمت
- فاصله قیمت خرید و فروش
- ریسک دستکاری قیمت
- اثر شرایط اقتصادی
- هزینههای معاملاتی
- وابستگی به زیرساخت و مقررات بازار
البته اگر بخواهیم کمی بیشتر روی بازار ارز دیجیتال متمرکز شویم، ریسکهایی مثل لیکویید شدن موقعیتهای اهرمی در بازار مشتقه، ریسک نقدشوندگی و لغزش قیمت (Slippage) در استخرهای کمعمق، ریسک قرارداد هوشمند یا حتی ریسک حضانتی نیز وجود دارند. منظور از لغزش قیمت تفاوت میان قیمت موردانتظار معامله و قیمت واقعی هنگام اجرای آن است.
مثل بخش قبل، برای اینکه این موارد را بیشتر توضیح دهیم، به جزئیات آنها در بخش بعدی اشاره میکنیم.
نوسان قیمت
نوسان قیمت در بازارهای مالی همیشه یکی از عواملی است که جزو ریسکها به شمار میرود. درست است که همین نوسان میتواند منجر به سود شود، اما نباید از این مسئله غافل شد که نوسان ممکن است آنقدر زیاد باشد که سرمایه را به خطر بیندازد.
در بازار کریپتو دامنه نوسان محدودیتی ندارد و ممکن است یک دارایی در یک روز مقدار زیادی از ارزش خود را از دست بدهد. به همین خاطر است که معمولاً نوسان قیمت بازارهای ثانویه را باید در نظر بگیرید و سعی کنید با مدیریت ریسک، احتمال زیانهای سنگین را کاهش دهید.
برای اینکه بتوانید از سرمایه خود بهخوبی بهرهمند شوید، بهتر است روشهای مدیریت ریسک در بازار ارز دیجیتال را یاد بگیرید و از سرمایه خود در بستر کریپتو محافظت کنید.
فاصله قیمت خرید و فروش
قیمت داراییها در بازار ثانویه تحت تأثیر عوامل مختلفی مثل عرضه و تقاضا، شرایط بازار، حجم سفارشها و انتظارات سرمایهگذاران تغییر میکند. در بازارهایی که عمق کافی ندارند، سفارشهای بزرگ و حتی نسبتاً بزرگ هم میتوانند اثر زیادی روی قیمت داشته باشند و منجر به ایجاد نوسان شوند.
این مسئله باعث میشود گاهی سرمایهگذار قیمتی را هنگام فروش دارایی دریافت کند که لزوماً با قیمت خرید او یکسان نیست. این به آن معناست که بالاترین قیمت پیشنهادی خرید و پایینترین قیمت پیشنهادی فروش که به آن شکاف قیمت خرید و فروش یا Bid-Ask Spread گفته میشود، زیاد شود.
در بازارهایی با عمق کم ممکن است سرمایهگذار برای فروش سریع دارایی مجبور شود قیمت پایینتری را نسبت به قیمت موردانتظار خود قبول کند یا ممکن است مجبور شود مدت بیشتری برای پیدا شدن خریدار مناسب منتظر بماند.
اگر قصد معامله رمزارزها را دارید، بهتر است ابتدا تحلیل ارزهای دیجیتال را با دقت انجام دهید و سپس در نقطه مناسب اقدام به خرید کنید تا بتوانید بازده بهتری از فعالیتهای معاملاتی خود به دست آورید.
ریسک دستکاری قیمت
ممکن است فرد یا گروهی در بازار، بتواند بهصورت مصنوعی عرضه یا تقاضای یک دارایی را تغییر دهد. این مسئله میتواند روی قیمت دارایی هم اثر بگذارد. این دستکاری روشهای مختلفی دارد و میتواند از طریق انتشار اطلاعات گمراهکننده یا حتی انجام مجموعهای از معاملات پیادهسازی شود.
باز هم در بازارهای کمعمق این ریسک پررنگتر است؛ چرا که معاملات بزرگتر تأثیر بیشتری روی قیمت خواهند داشت. نظارت مؤثر، شفافیت و عمق مناسب بازار میتواند احتمال برخی روشهای دستکاری را کم کند؛ هرچند خطر آن همچنان وجود خواهد داشت.
اثر شرایط اقتصادی
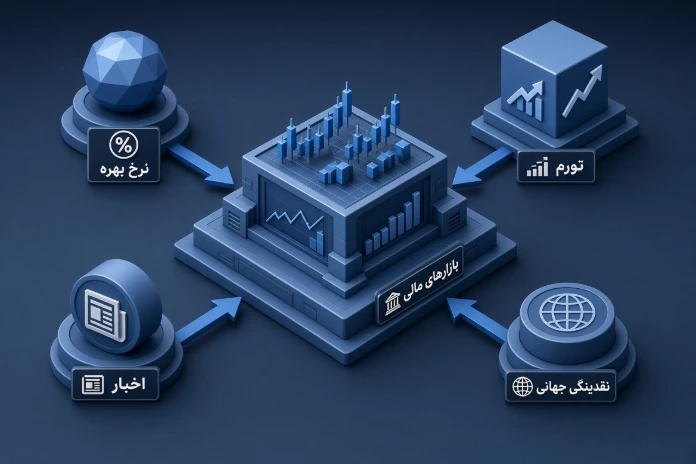
در بازارهای ثانویه شرایط اقتصادی مثل تغییرات نرخ بهره یا حتی اخبار سیاسی و مالی میتواند انتظارات سرمایهگذاران را تحت تأثیر قرار دهد. این امر در دورههای بحران یا افزایش عدم اطمینان، میتواند روی میزان نقدشوندگی اثر بگذارد و موجب افزایش نوسان شود.
به همین خاطر است که همیشه سرمایهگذاران باید به این عوامل جانبی هم توجه کنند و فقط نمودار دارایی را در نظر نگیرند. عملکرد بازار ثانویه بهتنهایی به خود دارایی وابسته نیست و عوامل جانبی بسیاری میتواند روی آن اثر بگذارد.
هزینههای معاملاتی
هزینههای انجام یک معامله را هم باید در نظر گرفت. مواردی مثل کارمزد کارگزاری، هزینههای پردازش سفارش، هزینه گس یا کارمزد شبکه و مالیات باعث میشوند هزینههای جانبی بر عهده خریدار یا فروشنده قرار گیرد.
اگر این هزینه بالا باشد، ممکن است حتی مانع از انجام معامله شود. مثلاً در مواقعی که کارمزد شبکه اتریوم بالا میرود، ممکن است کاربران صبر کنند و در موقعیت دیگری معامله خود را انجام دهند. این مسئله خود موجب تأخیر در انجام معامله شود و این احتمال وجود دارد که به تغییر قیمت دارایی و ضرر و زیان منجر شود.
وابستگی به زیرساخت و مقررات بازار
بازارهای ثانویه به زیرساختهایی مثل سامانههای معاملاتی، پلتفرمها، سازوکارهای تسویه و پایاپای و یا سایر بسترهای آنلاین وابسته هستند. هرگونه ضعف یا ایراد در این زیرساختها، عملکرد بازار را تحت تأثیر قرار میدهد و میتواند در روند اجرای سفارشها اختلال ایجاد کند.
همچنین چارچوبهای قانونی و نظارتی نیز نقش مهمی در عملکرد بازار دارند. مثلاً در بازار بورس این مسئله میتواند منجر به توقف معاملات سهام یک شرکت شود. یا در بازار ثانویه ارز دیجیتال، قانونگذاری و تغییر برخی موارد نظارتی میتواند به ریزش قیمت یک دارایی منجر شود.
تفاوت بازار ثانویه ارز دیجیتال با بازار ارز سنتی چیست؟
در بخش پایانی این مطلب میخواهیم به یک مسئله مهم هم اشاره کنیم. بازار ثانویه ارز دیجیتال با بازار سنتی تفاوتهایی دارد که بهتر است نگاهی هم به آنها داشته باشیم.
| معیار مقایسه | بازار ارز سنتی | بازار ثانویه ارز دیجیتال |
|---|---|---|
| ماهیت دارایی | معمولاً ارزهای پشتیبانیشده توسط دولت یا بانک مرکزی | داراییهای دیجیتال مبتنی بر بلاکچین |
| ساختار بازار | مبتنی بر شبکهای از بانکها، مؤسسات مالی و کارگزاران | ترکیبی از صرافیهای متمرکز و غیرمتمرکز و بازارهای همتابههمتا |
| ساعت فعالیت | تقریباً ۲۴ ساعت در ۵ روز هفته | ۲۴ ساعت در ۷ روز هفته |
| تسویه معاملات | از طریق زیرساختهای بانکی و سازوکارهای مربوط به بازار ارز | بسته به نوع بازار میتواند از طریق صرافی، کیف پول و شبکه بلاکچین باشد |
| نوسان قیمت | معمولاً کمتر (نسبت به بازار کریپتو) | زیاد |
| نقدشوندگی | معمولاً بالا در جفت ارزهای اصلی | بسته به پلتفرم و نوع رمزارز |
در این مقایسه منظور از بازار ارز سنتی، بازاری مثل فارکس است. اگر بخواهیم مهمترین تفاوت میان این دو بازار را در نظر بگیریم، باید گفت در بازار ارز سنتی بیشتر مبادله ارزهای رسمی انجام میشود و زیرساخت مالی نیز به همان شکل سنتی و مرسوم پیادهسازی شده است. در بازار ثانویه کریپتو بهلطف وجود فناوری بلاکچین، داراییهای دیجیتال فراوانی قابلیت معامله دارند و میتوان آنها را بهصورت آنلاین با هم مبادله کرد.
حتماً به این مسئله هم توجه کنید که نمیتوان موارد جدول بالا را بهصورت مطلق و قطعی در نظر گرفت و شرایط بسته به عوامل مختلفی ممکن است تغییر کند.
بهجز این تفاوتها، میتوان به موارد دیگری مثل مراجع نظارتی یا انواع ریسکها و حتی محدودیتهای جغرافیایی هم اشاره کرد. مقصود از این مقایسه این است که بتوانیم درک کنیم بسته به اینکه چه نوع دارایی در بازار ثانویه معامله میشود، ویژگیها و مزایا هم تغییر میکند.
جمعبندی: بازار ثانویه، همراه همیشگی بازار اولیه
در این مطلب توضیح دادیم که بازار ثانویه بستری است که در آن میتوان مبادلات ارزها و داراییهایی را که پیشتر عرضه و توسط سرمایهگذاران خریداری شدهاند، انجام داد. هر دارایی که برای نخستین بار از جانب ناشر عرضه میشود، در بازار اولیه به فروش میرسد و پس از آن است که خریداران میتوانند داراییها را به سایر متقاضیان بفروشند. این بستر امکان انجام معاملات را فراهم میکند و به نقدشوندگی داراییها کمک بسیاری میکند. بازارهایی مثل بورس، بازار سهام خصوصی، بازار همتابههمتا، OTC، بازار خرید و فروش NFT و حتی صرافیهای متمرکز و غیرمتمرکز، همگی نمونههایی از بازارهای ثانویه هستند.


