
در حال حاضر چند پروژه کریپتویی را میشناسید که وعدههای توخالی ندهند و بیپشتوانه نباشند؟ مگر چند بار پیش میآید که با یک پروژه کریپتویی روبرو شویم که ۹۷ درصد از درآمد روزانهاش را صرف خرید و سوزاندن همان ارز کند؟ هایپرلیکویید (HYPE) دقیقاً با همین ویژگیها در بازار ارزهای دیجیتال سر و صدا بهپا کرده است. اگر میخواهید بدانید آینده هایپرلیکویید چطور رقم میخورد، پاسخ کوتاه این است که درآمد بالای صرافی و اضافهشدن بازارهای طلا، نفت و سهام، پتانسیل رشد جذابی برای HYPE ساخته، اما ورود ماهانه میلیونها توکن جدید به بازار، ریسک بزرگی است که نباید نادیده بگیرید.
حالا در رقابت میان «توکنسوزی روزانه صرافی» و «فروش توکنهای جدید»، کفه ترازو به کدام سمت سنگینی میکند و قیمت HYPE در سالهای ۲۰۲۷ و ۲۰۳۰ چه اعدادی را میتواند ببیند؟ در این مقاله، با زبانی ساده عوامل موثر بر قیمت هایپرلیکویید، سه سناریوی صعودی، خنثی و نزولی، خطرات پنهان پروژه و روش گامبهگام بررسی این رمزارز را مرور میکنیم تا پیش از خرید و فروش، با چشم باز تصمیم بگیرید.
آینده ارز هایپرلیکویید (HYPE) به چه عواملی بستگی دارد؟
هایپر لیکویید قبل از هر چیز یک پلتفرم واقعی برای کسب درآمد روزانه است؛ کاملا مثل بنگاه اقتصادی که ارزش سهام آن به تعداد مشتریها و دخل و خرجش وابسته است.در سمت دیگر موضوع، نحوه توزیع توکن (توکنومیکس) و توسعه فنی شبکه قرار دارد. با هدف اینکه بتوانیم برآیند این عوامل را روی کفه ترازو قرار دهیم و ببینیم زور کدام سمت بیشتر است، در چهار قسمت بعدی مقاله تاثیر حجم معاملات فیوچرز، سازوکار بازخرید و توکنسوزی، رشد اکوسیستم HyperEVM و زمانبندی آزادسازی توکنهای HYPE را با دادههای واقعی بررسی میکنیم.
تأثیر حجم معاملات واقعی و سهم بازار معاملات فیوچرز دائمی بر آینده هایپرلیکویید
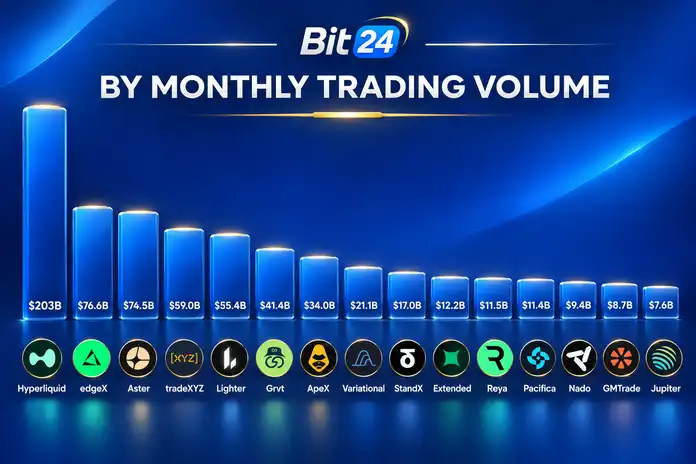
حجم معاملات در صرافیهای مشتقه غیرمتمرکز حکم سوخت موتور پروژه را دارد؛ چون مستقیماً کارمزد میسازد و پشتوانه مالی توکن HYPE را تقویت میکند. طبق دادههای دیفایلاما در ۲۷ سپتامبر ۲۰۲۶ (۵ مهر ۱۴۰۵)، حجم معاملات ۳۰روزه فیوچرز دائمی هایپرلیکویید به ۲۱۶.۹ میلیارد دلار (۳۴.۶ درصد از کل بازار) رسید؛ رکوردی که نهتنها از رقیب دوم خود یعنی Aster (با ۶۷.۷ میلیارد دلار) بیش از سه برابر بالاتر است، بلکه از مجموع حجم سه رقیب اصلی (Aster، ApeX و Lighter) هم ۴۴ میلیارد دلار بیشتر است.
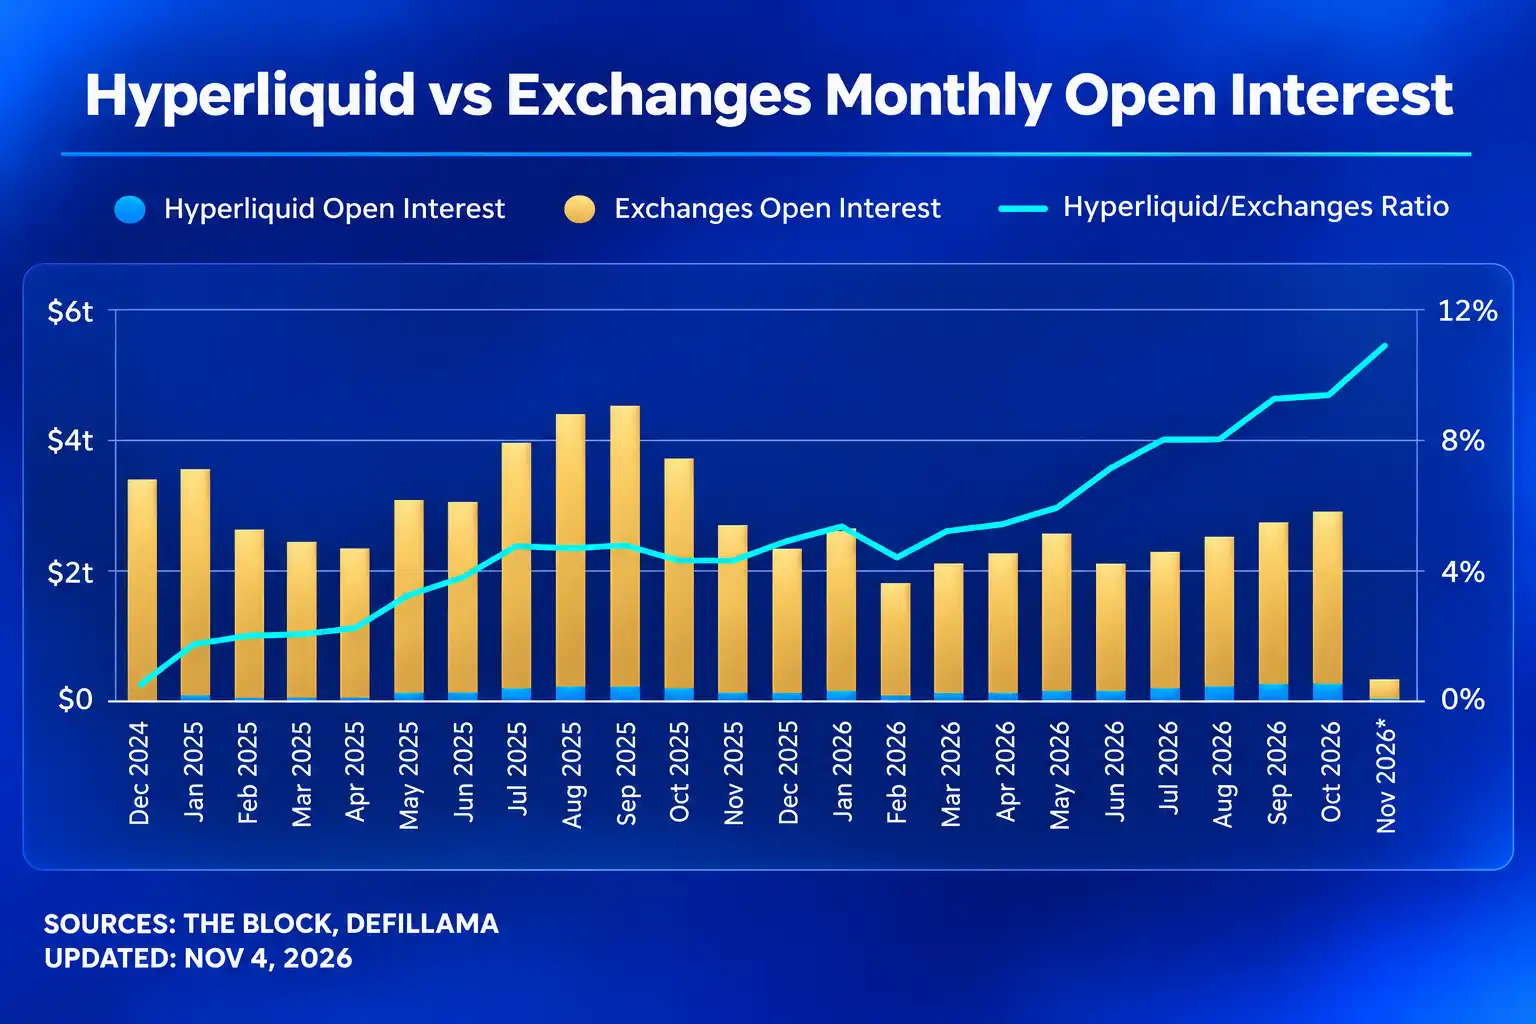
اما برای اینکه مطمئن شویم این اعداد نتیجه معاملات صوری (Wash Trading) نیستند، باید سراغ شاخص «سود باز» (Open Interest) یا همان پول واقعی قفلشده در معاملات باز برویم. در ۲۳ سپتامبر ۲۰۲۶ (۱ مهر ۱۴۰۵)، سود باز یکطرفه هایپرلیکویید به ۸.۵ میلیارد دلار (۵۸.۷ درصد از کل بازار مشتقات غیرمتمرکز) و سود باز دوطرفه آن به نزدیک ۱۸ میلیارد دلار رسید. ثبت سهم نزدیک به ۶۰ درصدی از کل معاملات باز بازار نشان میدهد که نهنگها واقعاً سرمایه خود را در این صرافی نگه میدارند و تقاضای شبکه کاملاً واقعی است.
تأثیر درآمد کارمزدها، بازخرید و توکنسوزی HYPE بر آینده قیمت هایپرلیکویید
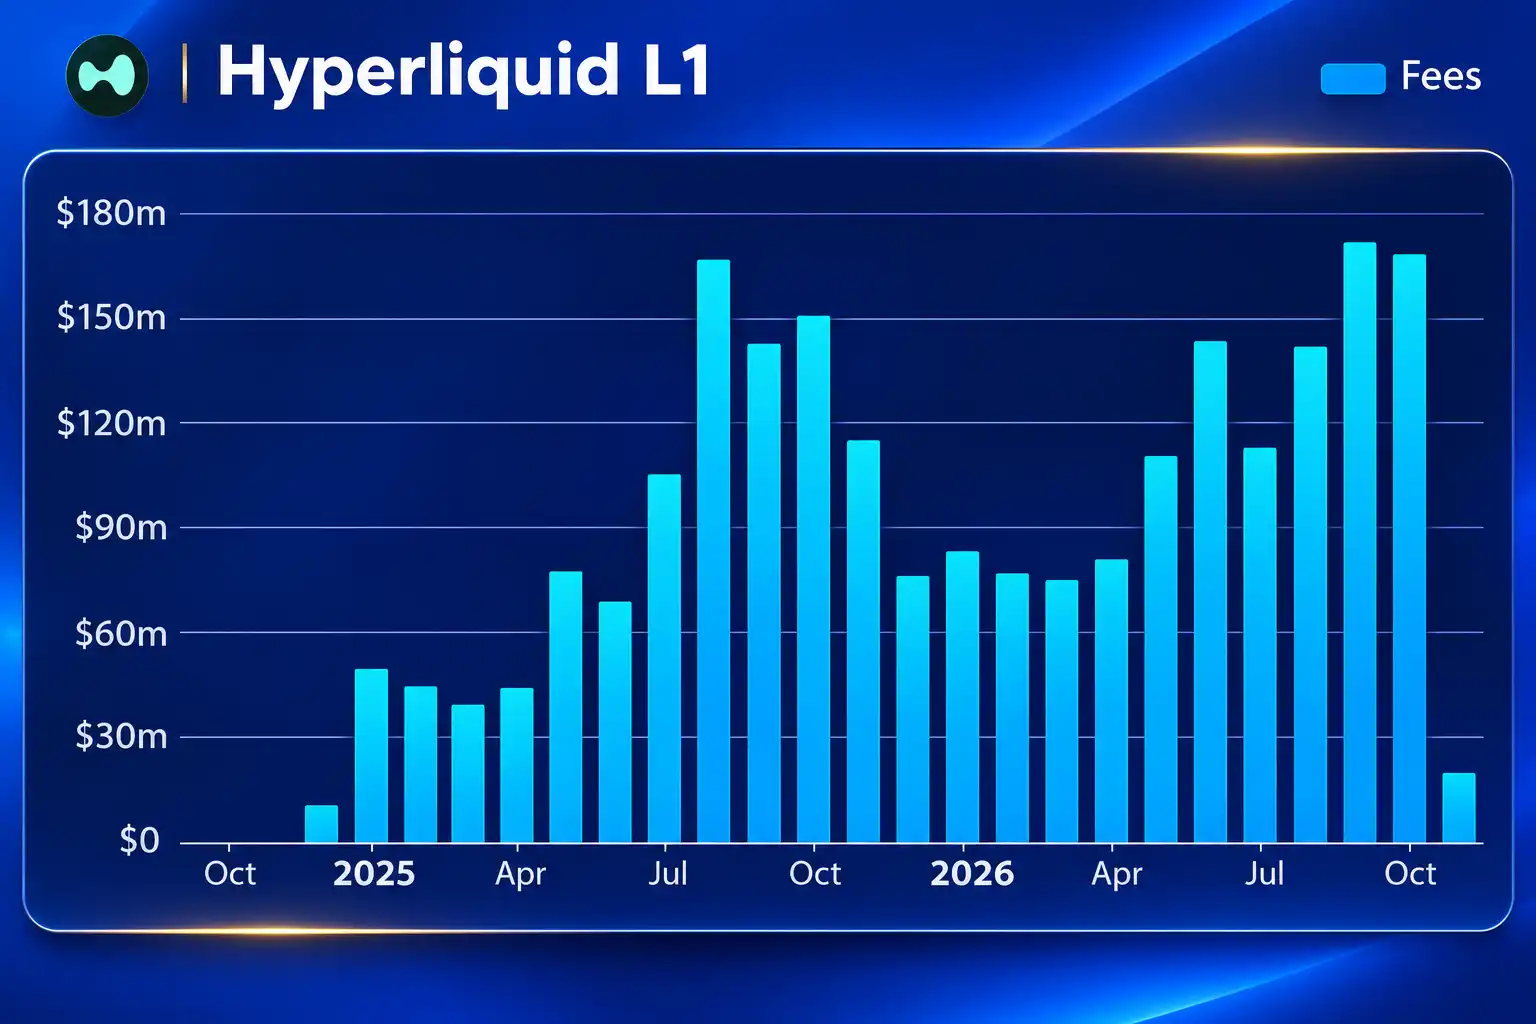
برخلاف تصور برخی کاربران، هایپرلیکویید سود صرافی را به شکل نقدی به کیفپول هولدرها واریز نمیکند. در بخش فیوچرز دائمی (HyperCore)، ثبت سفارش کارمزد گس ندارد و کاربران فقط کارمزد معامله (۰.۰۱۵ درصد برای سفارشگذار یا Maker و ۰.۰۴۵ درصد برای سفارشبردار یا Taker) میپردازند؛ تراکنشهایی که تا ۲۷ سپتامبر ۲۰۲۶ (۵ مهر ۱۴۰۵)، درآمد تجمعی پروتکل را از ۱.۲۸ میلیارد دلار عبور داد و در یک سال، ۹۱۸ میلیون دلار کارمزد ساخت. پروتکل پس از کسر سهم خزانه (HLP) و تخفیفها، ۹۷ تا ۹۹ درصد این درآمد خالص را به قرارداد «صندوق کمک» (Assistance Fund) میفرستد تا به شکل خودکار توکن HYPE را از بازار بخرد و برای همیشه از چرخه خارج کند (فرآیندی که در بازار به آن توکنسوزی میگویند).
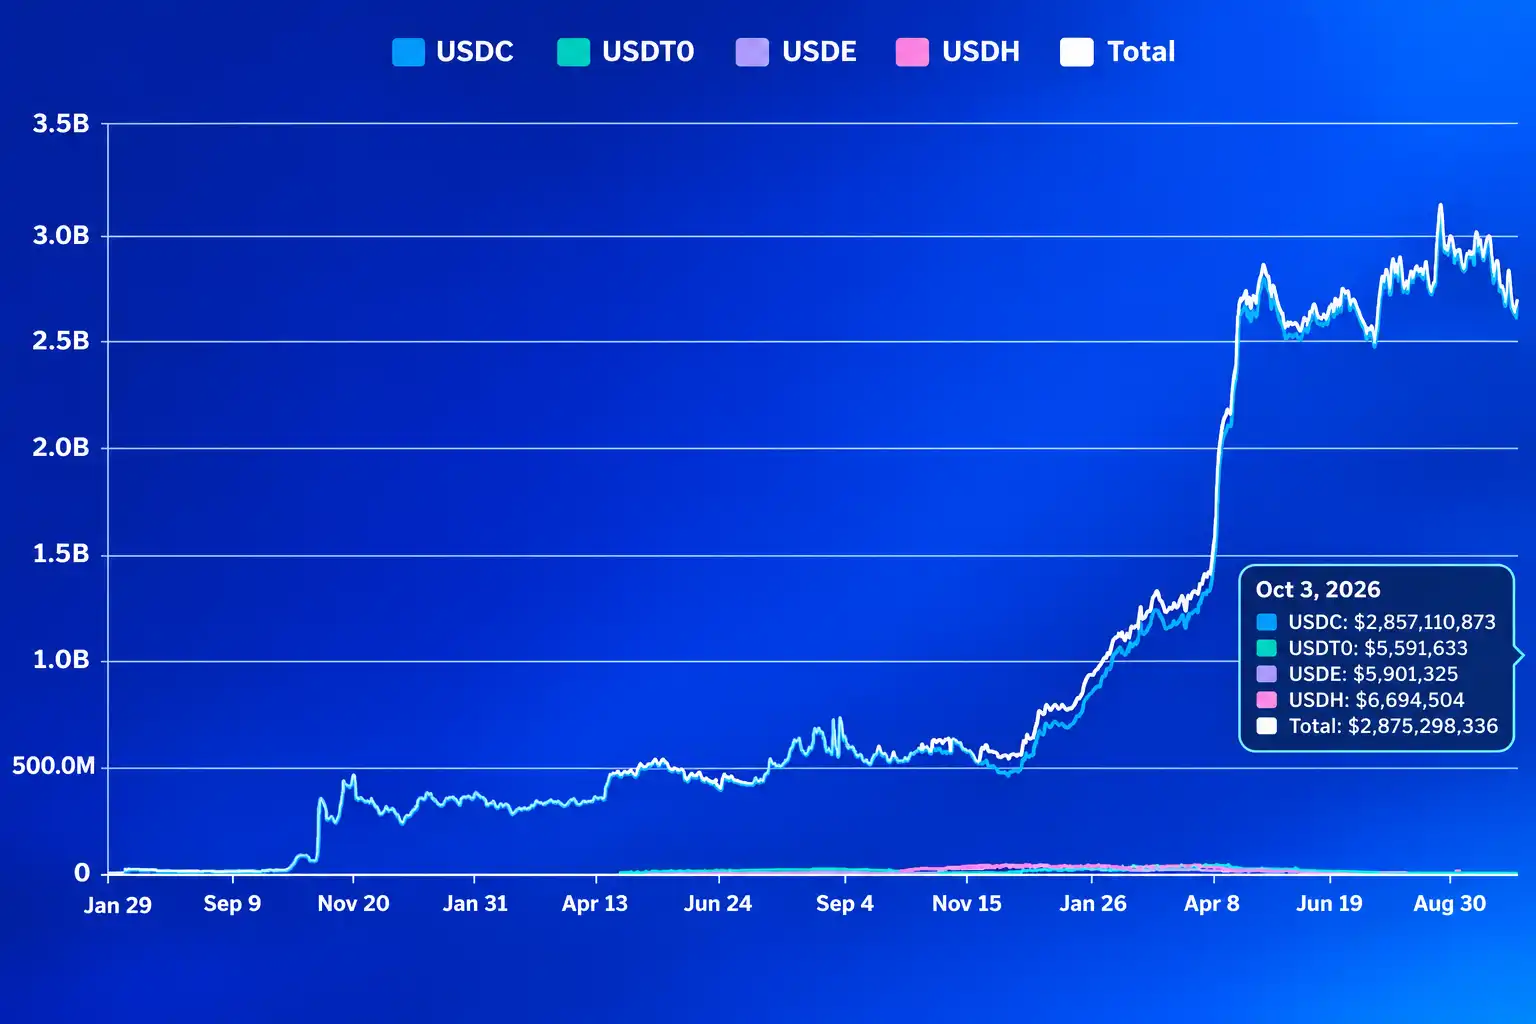
علاوه بر سوزاندن مستقیم کارمزدهای گس HyperEVM و حراج نمادهای اسپات، از ۳ اکتبر ۲۰۲۶ (۱۱ مهر ۱۴۰۵) حدود ۹۰ درصد از سود ذخایر استیبلکوین USDC پلتفرم (معادل ۱۴۰ تا ۱۶۰ میلیون دلار در سال طبق برآورد کوینشرز) نیز به صندوق کمک واریز میشود؛ موتوری که تا ۳۰ اکتبر ۲۰۲۶ (۸ آبان ۱۴۰۵) توانست ۴۹.۸۷ میلیون واحد HYPE (نزدیک به پنج درصد کل عرضه به ارزش ۳.۸۹ میلیارد دلار) را بسوزاند. با این حال، نرخ توکنسوزی ثابت نیست و به حجم معاملات و قیمت لحظهای توکن بستگی دارد؛ یعنی با گرانتر شدن HYPE، صندوق کمک با همان مقدار دلار، توکن کمتری میخرد و در رکود بازار هم صرفاً مثل ضربهگیری در برابر فشار فروش عمل میکند.
نقش توسعه HyperEVM و جذب توسعهدهندگان در رشد اکوسیستم هایپرلیکویید
هایپرلیکویید بلاکچین مستقلی با دو بخش اصلی است: موتور پرسرعت صرافی (HyperCore) و محیط قراردادهای هوشمند شبیه به اتریوم (HyperEVM) که مثل مرکز خریدی یکپارچه، بدون واسطه به نقدینگی و قیمتهای لحظهای هم دسترسی دارند. اگر با ساختار پایه این شبکه آشنا نیستید، پیشنهاد میکنیم ابتدا مقاله ارز دیجیتال هایپرلیکویید (HYPE) چیست؟ را بخوانید. طبق آمار دیفایلاما تا سپتامبر ۲۰۲۶ (مهر ۱۴۰۵)، بیش از ۱.۲۶ میلیارد دلار سرمایه در برنامههای HyperEVM قفل شده است و روزانه ۶۶ تا ۷۸ هزار کیفپول فعال در آن تراکنش میزنند.
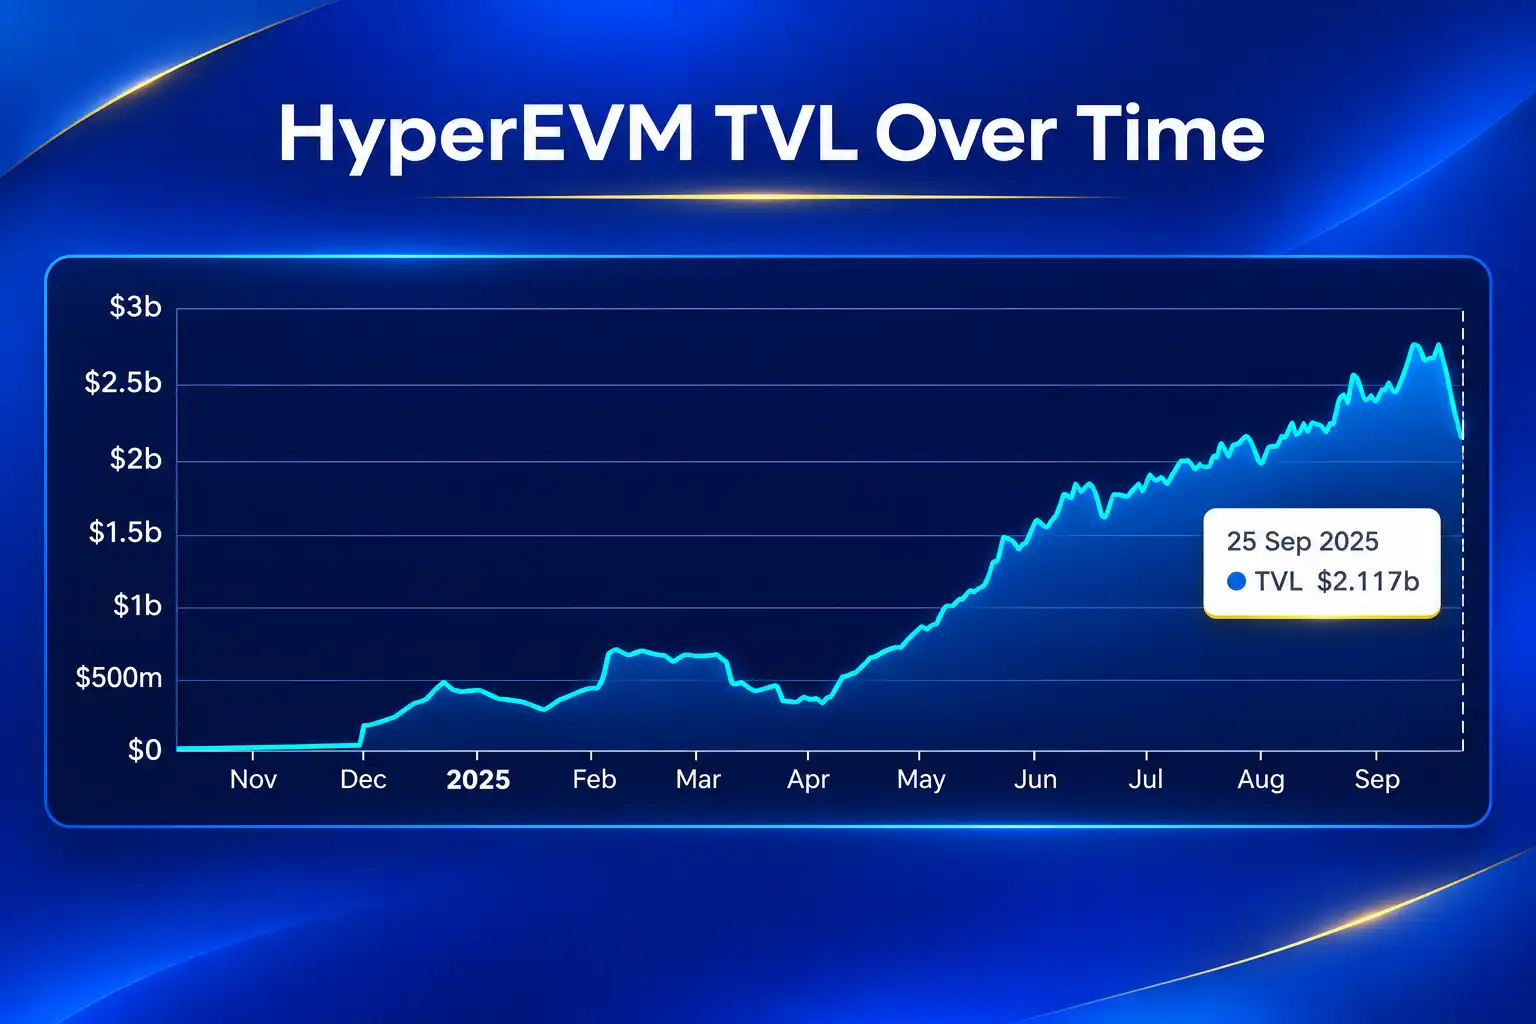
همچنین به لطف استانداردهای جدید (HIP-3 و HIP-4)، هر توسعهدهندهای میتواند با قفلکردن ۵۰۰ هزار واحد HYPE، بازارهای طلا، نفت یا سهام بسازد و تا ۵۰ درصد کارمزدها را بردارد؛ قابلیتی که حجم معاملات این بازارها را از ۵۴۸ میلیارد دلار عبور داد. در کنار اتصال کیفپولهای متامسک و فانتوم به صرافی، کاربران برای پرداخت گس و گرفتن وام در برنامههای مالی شبکه به HYPE نیاز دارند؛ خدماتی که اگر بخواهید سازوکار آنها را بهتر بشناسید، پیشنهاد میکنیم مقاله دیفای (DeFi) چیست؟ امور مالی غیرمتمرکز به زبان ساده را بخوانید.
تأثیر عرضه، توکنومیکس و زمانبندی آزادسازی توکن HYPE بر آینده قیمت
نقطه قوت بزرگ توکنومیکس HYPE، سقف عرضه ثابت یک میلیارد واحدی و سهم صفر درصدی سرمایهگذاران خطرپذیر (VC) است؛ یعنی خبری از شرکتهای سرمایهگذاری نیست که توکنهای ارزان خود را در اوج قیمت به کاربران خرد بفروشند. پروژه در ۲۹ نوامبر ۲۰۲۴ (۹ آذر ۱۴۰۳)، ۳۱ درصد از کل عرضه (۳۱۰ میلیون واحد) را یکجا میان کاربران ایردراپ کرد و در مجموع بیش از ۷۰ درصد توکنها را به جامعه اختصاص داد.
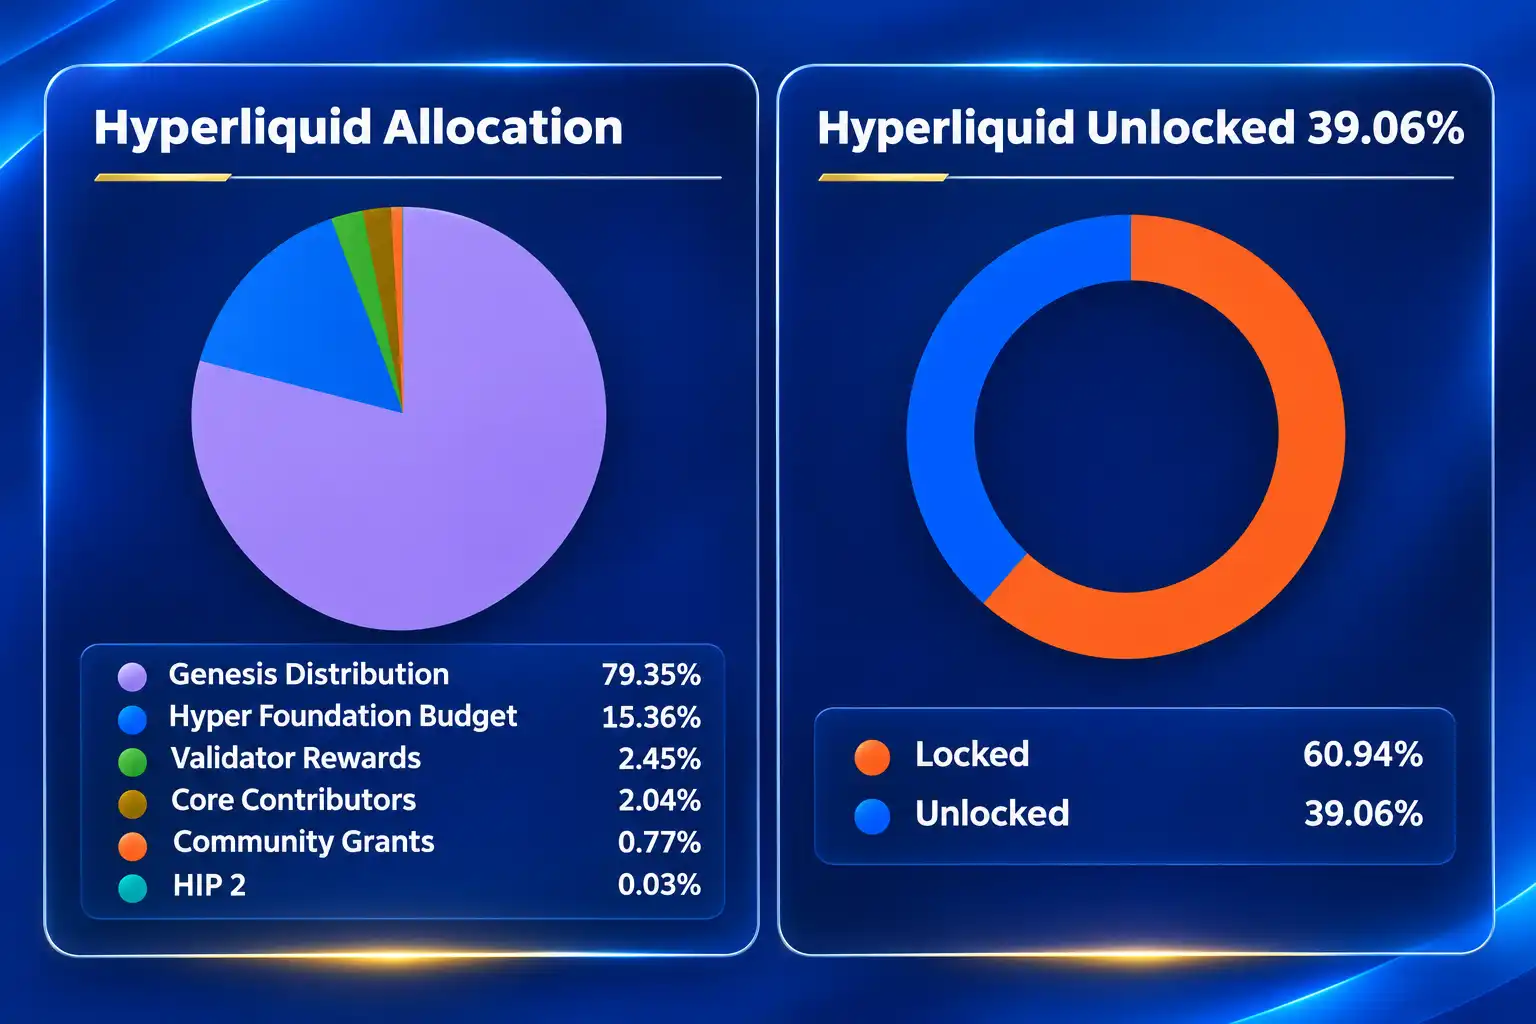
با این حال، در تحلیل آینده هایپرلیکویید باید حواسمان به حدود ۶۱ درصد عرضه باقیمانده باشد که به مرور وارد بازار میشود. مهمترین بخش این عرضه، سهم ۲۳.۸ درصدی تیم سازنده (۲۳۸ میلیون واحد) است که پس از پایان قفل یکساله در نوامبر ۲۰۲۵ (آذر ۱۴۰۴)، اکنون تا نوامبر ۲۰۲۸ (آذر ۱۴۰۷) ماهانه حدود ۹.۹ میلیون واحد HYPE به بازار اضافه میکند. علاوه بر این، ۳۸.۹ درصد کل عرضه (حدود ۳۸۹ میلیون واحد) برای پاداش استیکینگ و مشوقهای آینده کنار گذاشته شده است که در صورت نبود تقاضای کافی، میتواند فشار فروش ایجاد کند.
آیا ارز هایپرلیکویید (HYPE) برای سرمایهگذاری بلندمدت آیندهدار است؟
برای تصمیمگیری درباره سرمایهگذاری بلندمدت روی توکن HYPE، باید دو روی سکه را همزمان ببینیم: در یک طرف کیفیت فنی و درآمدزایی کمنظیر پلتفرم قرار دارد و در طرف دیگر، ارزشگذاری رقیقشده (FDV) سنگین ۵۷ تا ۶۰ میلیارد دلاری آن در نیمه دوم ۲۰۲۶ (پاییز ۱۴۰۵) که نشان میدهد بازار بخش زیادی از موفقیتهای آینده را پیشخور کرده است. اگر در حال چیدن سبد خود هستید، پیشنهاد میکنیم نگاهی به فهرست بهترین ارزهای دیجیتال برای سرمایهگذاری و خرید بیندازید تا دید مقایسهای بهتری پیدا کنید و در ادامه، برگهای برنده و محدودیتهای قیمتی HYPE را با هم بسنجیم.
چه عواملی میتوانند مزیت رقابتی هایپرلیکویید را در بازار صرافیهای غیرمتمرکز حفظ کنند؟
برخلاف صرافیهای غیرمتمرکز قدیمی که کند هستند و در سفارشهای سنگین قیمت را به ضرر معاملهگر تغییر میدهند، هایپرلیکویید با آوردن دفتر سفارشات روی بلاکچین خود، سرعت صرافیهای متمرکز را بدون کارمزد گس فراهم کرده است. طبق مستندات پروژه در ۲۰ اوت ۲۰۲۶ (۲۹ مرداد ۱۴۰۵)، تایید معاملات تنها ۰.۲ ثانیه زمان میبرد و شبکه توان پردازش ۲۰۰ هزار سفارش در ثانیه را دارد.
برگ برنده دوم، حل مشکل کمبود نقدینگی از طریق «خزانه تامین نقدینگی» (HLP) است که کاربران عادی استیبلکوین USDC خود را با قفل چهارروزه و بدون کارمزد مدیریت در آن میگذارند؛ سازوکاری که تا اکتبر ۲۰۲۶ (مهر ۱۴۰۵) حدود ۵۳۰ میلیون دلار سرمایه جذب کرد تا نهنگها به راحتی سفارشهای میلیونی ثبت کنند. در کنار این نقدینگی عمیق، دادن تخفیف کارمزد پنج تا ۴۰ درصدی به استیککنندگان HYPE و الزام به قفلکردن توکن برای ساخت بازارهای جدید، سپر دفاعی محکمی برای حفظ معاملهگران ساخته است.
چرا افزایش حجم معاملات و رشد پلتفرم هایپرلیکویید لزوماً باعث افزایش قیمت HYPE نمیشود؟
شلوغشدن صرافی همیشه به معنای پرواز قیمت توکن آن نیست؛ دلیل اول این است که در موتور معاملاتی هایپرلیکویید (HyperCore)، ثبت سفارش کارمزد گس ندارد و استیبلکوین USDC به عنوان وثیقه استفاده میشود. بنابراین یک معاملهگر میتواند میلیاردها دلار در این صرافی معامله کند، بدون اینکه حتی به خرید یک واحد توکن HYPE نیاز داشته باشد.
دلیل دوم به نبرد نابرابر «توکنسوزی» و «آزادسازی توکنهای جدید» برمیگردد که در آمار ۳۰ اکتبر ۲۰۲۶ (۸ آبان ۱۴۰۵) به خوبی دیده میشود. در این روز، صرافی با ۱.۶۹ میلیون دلار کارمزد روزانه، ۱۹٬۷۰۰ واحد HYPE (معادل ۵۹۱ هزار واحد در ماه) را خرید و سوزاند؛ اما پروتکل در همین بازه یکماهه، ۹.۹ میلیون واحد HYPE از سهم تیم را آزاد کرد. به بیان ساده، موتور توکنسوزی با تمام قدرتش فقط توانست شش درصد از عرضه جدید ماهانه را خنثی کند و تا زمانی که سرعت ورود توکنهای جدید بیشتر از سوزاندن آنهاست، رشد حجم معاملات به تنهایی ضامن رشد قیمت نخواهد بود.
پیشبینی قیمت هایپرلیکویید (HYPE) در سالهای ۲۰۲۷ و ۲۰۳۰ بر اساس سناریوهای احتمالی
اعلام قیمتهای دقیق در بازار کریپتو بدون مدل محاسباتی فقط حدس و گمان است؛ به همین دلیل برای پیشبینی قیمت HYPE در سالهای ۲۰۲۷ و ۲۰۳۰ (۱۴۰۶ تا ۱۴۰۹)، سراغ گزارش ۲ ژوئن ۲۰۲۶ (۱۲ خرداد ۱۴۰۵) شرکت کوینشرز (CoinShares) و مدل تحلیلی کریپتونیوز میرویم. این مدلها بر پایه نسبت «ارزش بازار به درآمد کارمزدها» (ضریب P/Fees) و رسیدن عرضه در گردش به ۷۰۷ میلیون واحد در افق پنجساله طراحی شدهاند که خلاصه آن را در جدول زیر میبینید:
| سناریوی قیمتی | پیشبینی ۲۰۲۷ (۱۴۰۶) | پیشبینی ۲۰۳۰ تا ۲۰۳۱ (۱۴۰۹ تا ۱۴۱۰) | پیشفرض و شرط اصلی تحقق سناریو |
| سناریوی صعودی | سقف ۹۲.۲۸ دلار | ۲۰۵.۷۵ تا ۴۵۶ دلار | ماندن حجم ماهانه بالای ۲۵۰ میلیارد دلار و عبور TVL بخش HyperEVM از ۳ میلیارد دلار |
| سناریوی خنثی | میانگین ۸۶.۶۷ دلار | ۱۴۷ تا ۱۵۱.۳۲ دلار | تثبیت سهم بازار بین ۳۰ تا ۳۶ درصد و خنثیشدن فشار آزادسازیها توسط صندوق کمک |
| سناریوی نزولی | حمایت ۶۲ تا ۶۵ دلار | کف ۸ دلار | رکود بازار، فشار رگولاتوری بر صرافیهای بدون احراز هویت و افت ضریب ارزشگذاری به ۱۰ برابر |
سناریوی صعودی قیمت هایپرلیکویید؛ عوامل مؤثر بر رشد HYPE
در سناریوی صعودی، فرض میکنیم هایپرلیکویید به مرکز معاملات ۲۴ساعته داراییهای سنتی مثل طلا، نفت و سهام تبدیل شود و سود ۱۴۰ تا ۱۶۰ میلیون دلاری ذخایر USDC هم موتور توکنسوزی را با حداکثر توان روشن نگه دارد. در این شرایط، مدل کریپتونیوز قیمت HYPE را برای سال ۲۰۲۷ (۱۴۰۶) در سقف ۹۲.۲۸ دلار و برای سال ۲۰۳۰ (۱۴۰۹) روی ۲۰۵.۷۵ دلار برآورد میکند؛ مدل کوینشرز هم نشان میدهد که اگر هر هفت منبع درآمدی پلتفرم با ظرفیت بالا کار کنند و بازار ضریب ارزشگذاری ۲۰برابری به کارمزدها بدهد، قیمت در افق پنجساله (۲۰۳۱ / ۱۴۱۰) شانس رسیدن به ۴۵۶ دلار را دارد.
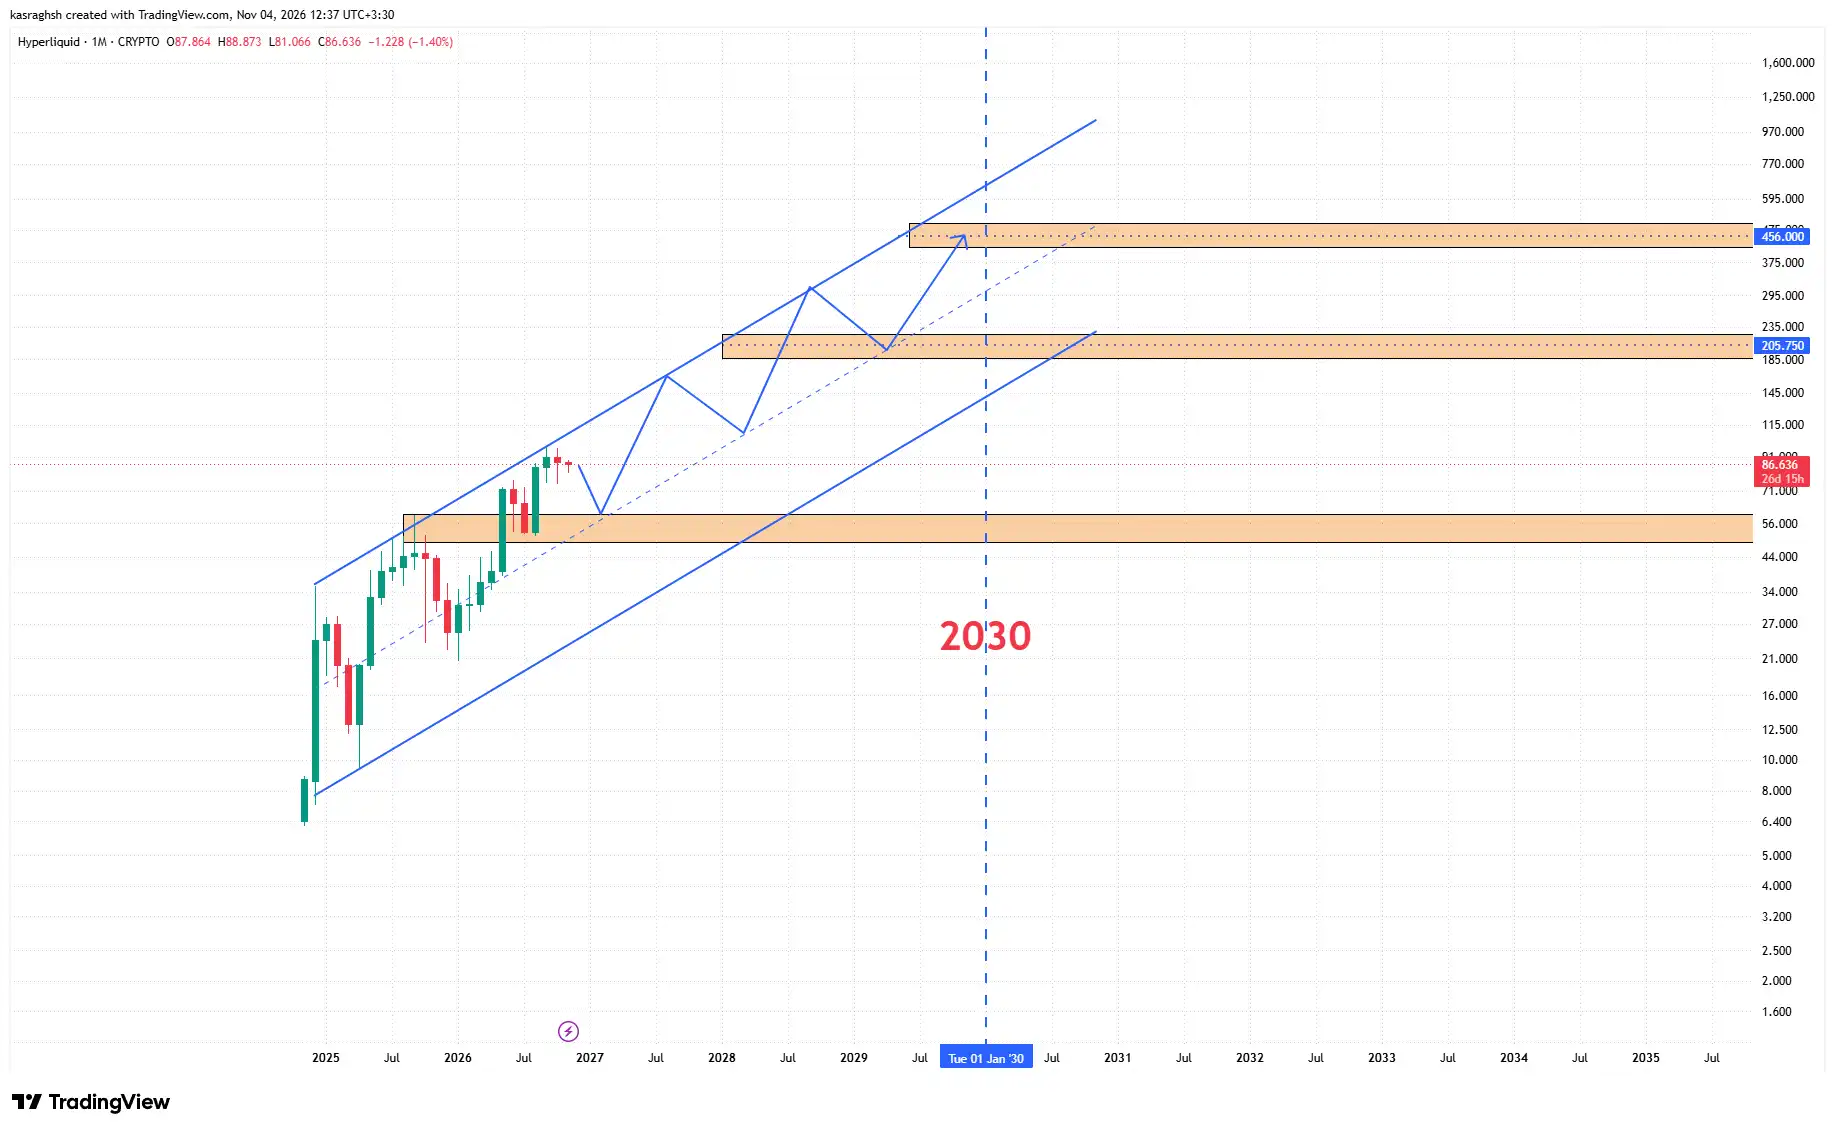
برای اینکه مطمئن شویم پروژه واقعاً در این مسیر صعودی حرکت میکند، کافی است سه نشانه مشخص را در آمارهای شبکه زیر نظر بگیریم. ماندن حجم معاملات ماهانه صرافی بالای ۲۵۰ میلیارد دلار، عبور سرمایه قفلشده (TVL) در برنامههای HyperEVM از مرز سه میلیارد دلار و بلعیدهشدن کامل توکنهای جدید بخش استیکینگ توسط موتور توکنسوزی، تایید میکنند که پشتوانه لازم برای رسیدن به اهداف صعودی فراهم است.
سناریوی خنثی قیمت هایپرلیکویید؛ شرایط تثبیت و نوسان محدود HYPE
در سناریوی خنثی، دوران رشد انفجاری تمام میشود و صرافی وارد مرحله بلوغ میشود؛ درست مثل روندی که در دیفایلاما دیدیم و درآمد صرافی پس از رکورد فصلی ۳۵۶.۷ میلیون دلار در سهماهه سوم ۲۰۲۵ (تابستان ۱۴۰۴)، در سپتامبر ۲۰۲۶ (شهریور ۱۴۰۵) روی نرخ سالانه ۷۷۰ تا ۹۱۸ میلیون دلار آرام گرفت. در این وضعیت، پلتفرم سهم ۳۰ تا ۳۶ درصدی خود را از بازار حفظ میکند، اما بازخریدهای صندوق کمک فقط فشار فروش ناشی از آزادسازی توکنهای تیم را خنثی میکند.
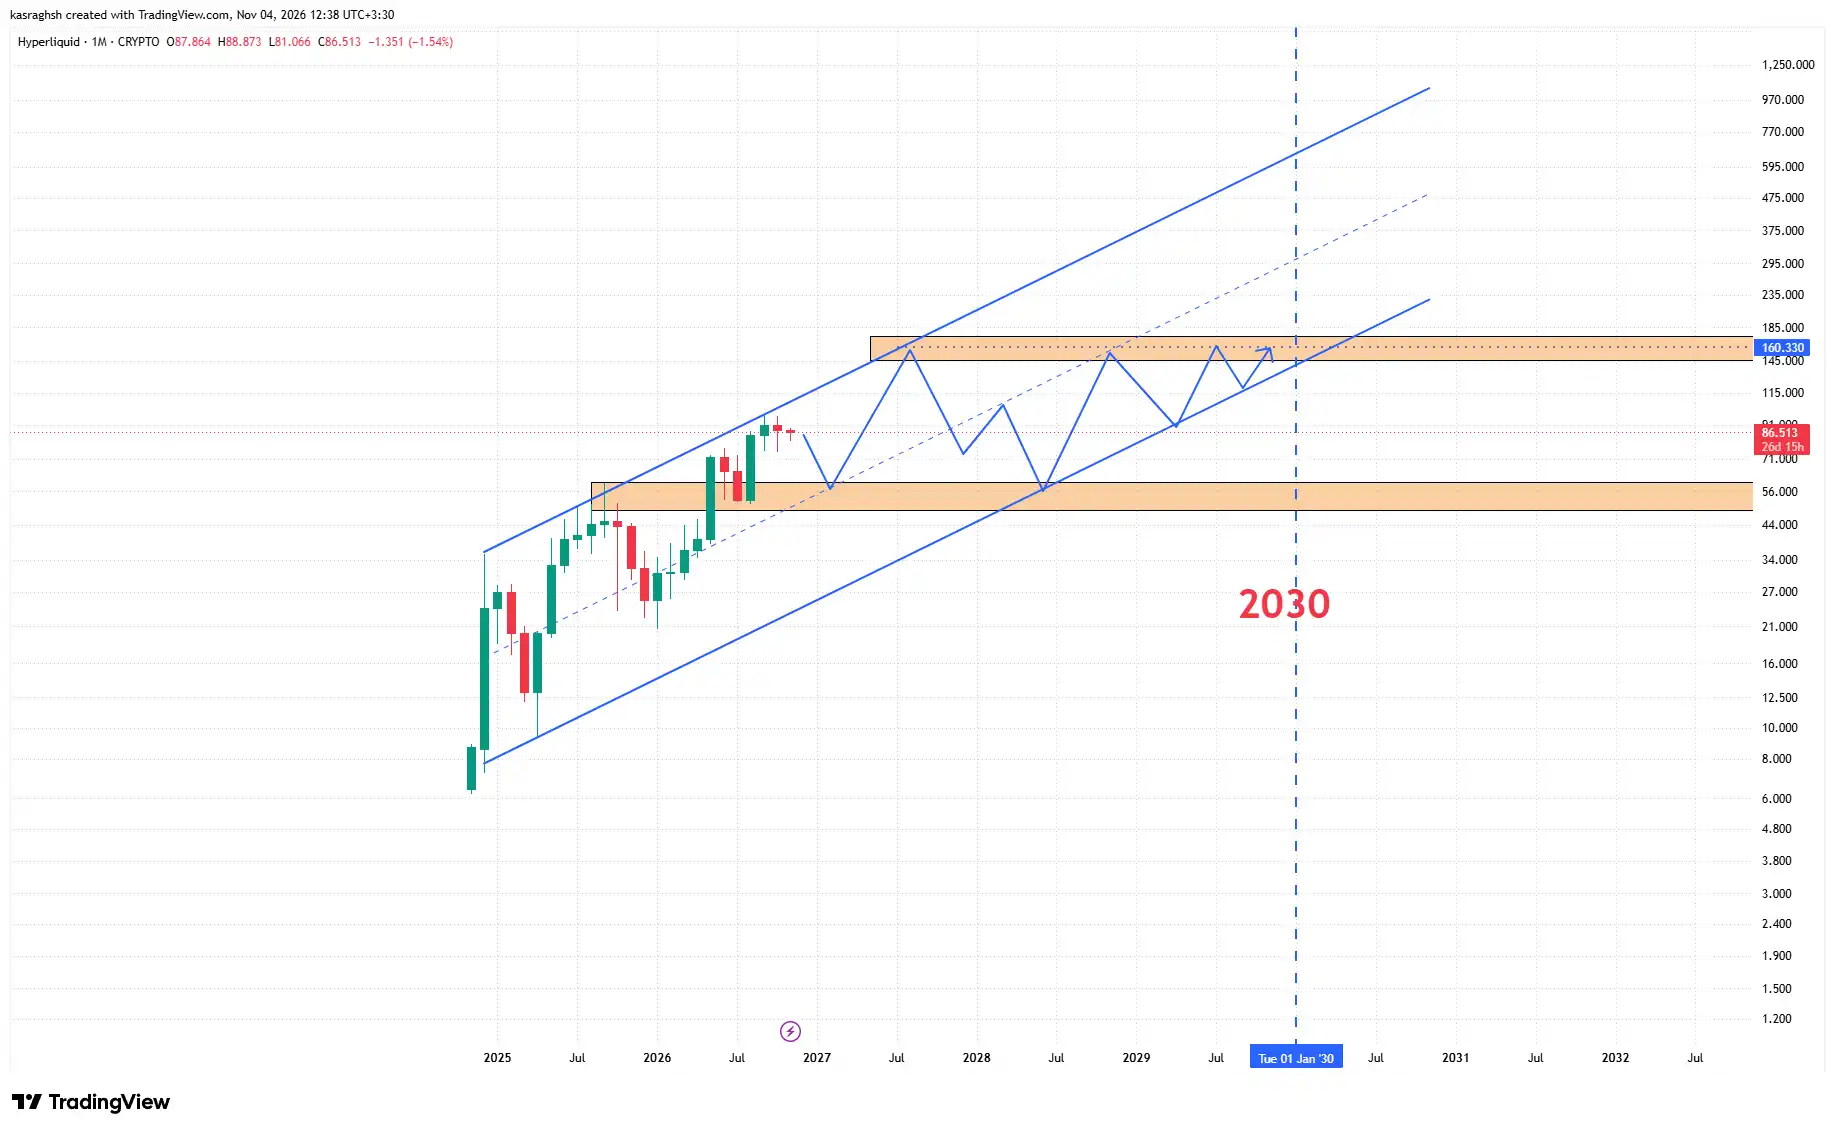
با ادامه این تعادل، مدل کریپتونیوز میانگین قیمت HYPE را در سال ۲۰۲۷ روی ۸۶.۶۷ دلار و در سال ۲۰۳۰ روی ۱۵۱.۳۲ دلار پیشبینی میکند و مدل کوینشرز هم با ضریب ارزشگذاری متعادل ۱۵برابری، قیمت ۱۴۷ دلار را برای سال ۲۰۳۱ نشان میدهد. در این مسیر، کاهش سهم بازار ۳۰روزه صرافی به زیر ۳۰ درصد و افت توان صندوق کمک در پوشش آزادسازیهای ماهانه به کمتر از پنج درصد، زنگ خطر خروج از حالت خنثی و ورود به سناریوی نزولی خواهد بود.
سناریوی نزولی قیمت هایپرلیکویید؛ عوامل احتمالی کاهش ارزش HYPE
در سناریوی نزولی، رکود بازار یا کوچ معاملهگران به صرافیهای رقیب، درآمد کارمزدها و قدرت خرید صندوق کمک را به شدت پایین میآورد، در حالی که آزادسازی ماهانه ۹.۹ میلیون توکن تیم ادامه دارد و قیمت را در سال ۲۰۲۷ به محدوده حمایتی ۶۲ تا ۶۵ دلار میفرستد. طبق مدل کوینشرز، اگر فشارهای قانونی علیه صرافیهای بدون احراز هویت (مثل هشدار رگولاتور سنگاپور) تشدید شود و ضریب ارزشگذاری پروژه به کف ۱۰برابری سقوط کند، با رسیدن عرضه در گردش به ۷۰۷ میلیون واحد، قیمت در افق پنجساله (۲۰۳۱) خطر ریزش تا سطح هشت دلار را دارد.
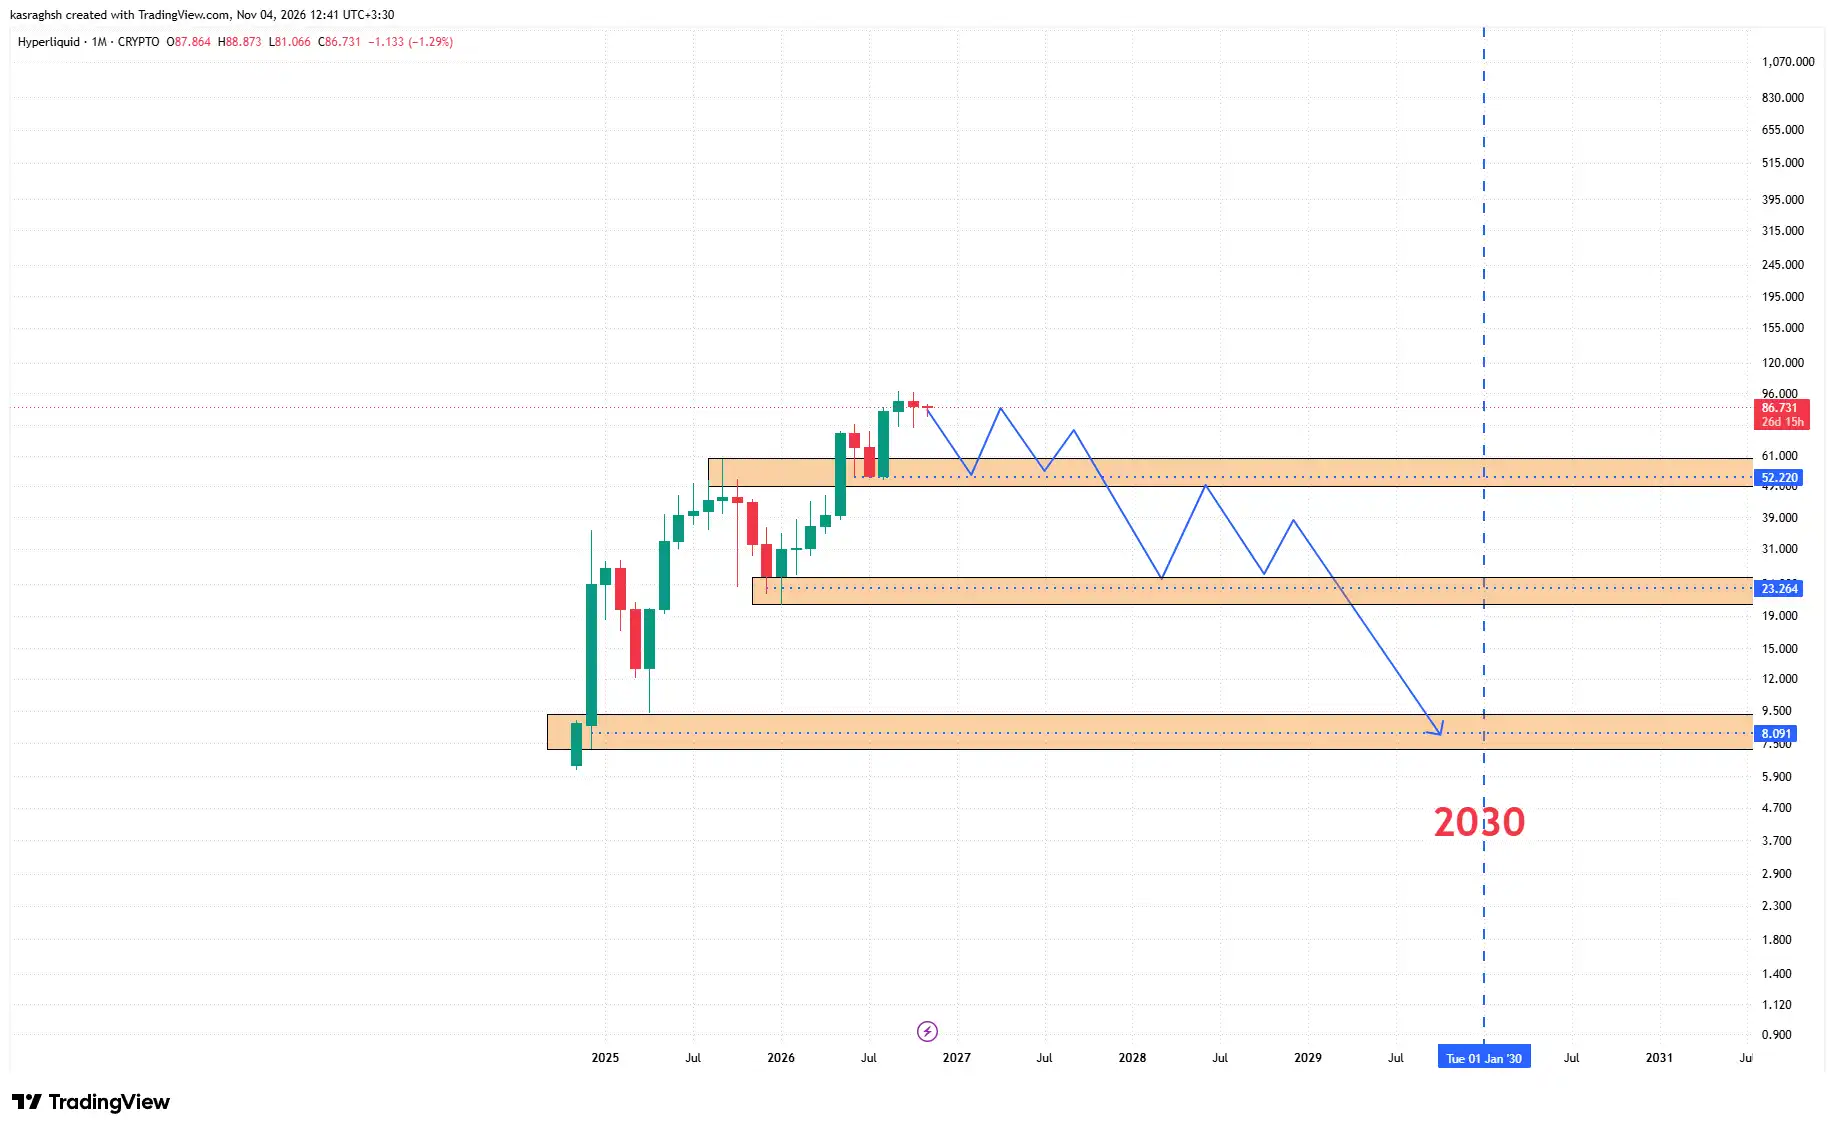
برای اینکه در چنین شرایطی غافلگیر نشویم، باید «شرط ابطال سناریوی رشد» را هم به خاطر بسپاریم. سه اتفاق بحرانی میتوانند روند صعودی هایپرلیکویید را به کلی از بین ببرند: توقف شبکه یا نفوذ هکرها به پلهای ارتباطی و اوراکلها (سامانههای اعلام قیمت لحظهای)، تصمیم ناگهانی تیم برای توزیع سنگین از استخر ۳۸.۹ درصدی پاداشهای آینده و مسدودکردن دسترسی کاربران توسط دولتها.
چه ریسکهایی آینده ارز هایپرلیکویید (HYPE) را تهدید میکنند؟
در بازار پرنوسان کریپتو هیچ پروژهای بدون نقطه ضعف نیست و تهدیدهای پیش روی هایپرلیکویید هم دیگر فقط فرضیه نیستند، بلکه شواهد واقعی در تاریخچه شبکه دارند. برای تصمیمگیری با چشم باز، در سه بخش بعدی خطر لیکوئیدیشنهای سنگین، ریسک متمرکزبودن اعتبارسنجها و فشار رقبا در کنار آزادسازی توکنها را بررسی میکنیم.
ریسک لیکوئیدیشنهای گسترده، ازدحام شبکه و نوسانات شدید بازار معاملات مشتقه
در معاملات اهرمی باید «ریسک معاملهگر» را از «ریسک پلتفرم» جدا کنیم؛ برای معاملهگر عادی، خطر اصلی در نوسانهای تند، کارمزد فاندینگ ساعتی (هزینه نگهداشتن معامله باز تا سقف چهار درصد) و بستهشدن خودکار معاملات سودده در روزهای بحرانی (ADL) است؛ مثل سقوط ۱۰ اکتبر ۲۰۲۵ (۱۸ مهر ۱۴۰۴) که بیش از ۱۰ میلیارد دلار معامله را در هایپرلیکویید لیکوئید کرد. برای حفظ سرمایه خود در چنین روزهایی، حتماً اصول آموزش مدیریت ریسک در بازار ارز دیجیتال را به کار بگیرید.
اما ریسک پلتفرم زمانی رخ میدهد که نهنگها با دستکاری قیمت ارزهای کمعمق، زیان خود را به خزانه صرافی (HLP) منتقل میکنند یا شلوغی سرورها جلوی ثبت سفارش را میگیرد. مثلاً دستکاری ارزهای JELLY در ۲۶ مارس ۲۰۲۵ (۶ فروردین ۱۴۰۴) و POPCAT در ۱۲ نوامبر ۲۰۲۵ (۲۱ آبان ۱۴۰۴) به ترتیب ۱۳.۵ و ۴.۹ میلیون دلار زیان روی دست خزانه گذاشت و بریج آربیتروم را موقتاً بست؛ در ۲۹ ژوئیه ۲۰۲۵ (۷ مرداد ۱۴۰۴) هم اختلال ۳۷دقیقهای سرورها (API) معاملات را متوقف کرد که تکرار آنها باعث خروج سرمایه و کاهش توان بازخرید HYPE میشود.
ریسک تمرکز اعتبارسنجها، خطاهای اوراکل و آسیبپذیریهای فنی هایپرلیکویید
مهمترین چالش امنیتی شبکه، تمرکز قدرت در دست تیم اصلی است؛ هرچند تعداد اعتبارسنجها تا اوت ۲۰۲۶ (مرداد ۱۴۰۵) به ۲۷ نود رسید، اما گزارش ۱۲ اوت ۲۰۲۶ موسسه لیر نورث (Layer North) نشان میدهد که تنها پنج اعتبارسنج وابسته به بنیاد هایپر، ۴۸.۷۳ درصد از کل قدرت رای شبکه را در اختیار دارند. همچنین کدهای اصلی نودها متنبسته است و شبکه به جای جریمه و سوزاندن توکن اعتبارسنجهای متخلف، فقط آنها را موقتاً از پاداش محروم میکند.
از طرفی، همین گروه کوچک وظیفه اعلام قیمت لحظهای ارزها (اوراکل) را بر عهده دارد و میتواند در روزهای بحرانی، بازاری را به شکل دستی ببندد؛ درست مثل بستن بازار ارز JELLY که انتقادهای زیادی درباره متمرکزبودن صرافی به راه انداخت. البته با ورود نسخه بومی USDC در اوت ۲۰۲۶، سهم پل قدیمی آربیتروم به کمتر از ۱۰ درصد رسیده و خطر هک پل کمتر شده است، اما ریسک خطای اوراکل یا دخالت دستی همچنان پابرجاست.
تأثیر رقابت صرافیهای غیرمتمرکز پرپچوال و افزایش عرضه توکن HYPE بر آینده قیمت
رقبای تازهنفسی مثل Aster، ApeX و Lighter با دادن مشوقهای معاملاتی توانستهاند سهم هایپرلیکویید از حجم معاملات ماهانه را از حدود ۷۰ درصد در ابتدای مسیر، به ۳۴.۶ درصد در سپتامبر ۲۰۲۶ برسانند. هرچند هایپرلیکویید با ۷.۴۹ میلیارد دلار سرمایه قفلشده و ۷۵.۴ میلیون دلار کارمزد ماهانه، بسیار جلوتر از رقیب قدیمیتری مثل dYdX (با ۳۰۰ تا ۴۰۰ میلیون دلار TVL در سهماهه اول ۲۰۲۶) حرکت میکند، اما پلتفرمهایی مثل ژوپیتر که ۷۵ درصد کارمزدها را به تامینکنندگان نقدینگی میدهند، رقابت بر سر جذب سرمایه را سنگینتر کردهاند.
خطر اصلی زمانی رقم میخورد که این رقابت فشرده با آزادسازی مستمر توکنهای HYPE همزمان شود. اگر هایپرلیکویید برای حفظ معاملهگران مجبور شود کارمزدها را کاهش دهد یا تخفیف بازارسازها را بیشتر کند، ورودی صندوق کمک و قدرت توکنسوزی افت میکند و در برابر عرضه ماهانه توکنهای تیم، کفه ترازو به نفع فروشندگان سنگین میشود.
چگونه آینده ارز هایپرلیکویید (HYPE) را تحلیل و پیشبینی کنیم؟
در بازار کریپتو، گروهی با تحلیل فاندامنتال و اخبار برنامهریزی میکنند، عدهای تحلیل تکنیکال را روی چارت قیمت پیاده میکنند و برخی هم دادههای آنچین (درونزنجیرهای) را زیر ذرهبین میگذارند. از آنجا که تمام اطلاعات مالی هایپرلیکویید روی بلاکچین شفاف است و در سایتهای رایگانی مثل دیفایلاما (DeFiLlama) قرار دارد، بیایید در سه بخش بعدی یاد بگیریم چطور خودمان بدون تکیه به دیگران، نبض واقعی این پروژه را بگیریم.
بررسی حجم معاملات، کارمزدها و درآمد واقعی پلتفرم Hyperliquid
برای سنجش سلامت مالی پلتفرم، در سایت دیفایلاما نام هایپرلیکویید را جستوجو کنید و نمودار «حجم معاملات» را در کنار «کارمزدها» (Fees) بگذارید. بالابودن حجم معاملات زمانی ارزشمند است که به درآمد کارمزد واقعی تبدیل شود و ناشی از معاملات صوری برای شکار جوایز نباشد.
در قدم بعدی، روند «سود باز» (Open Interest) و موجودی صندوق کمک را در داشبورد آماری صرافی چک کنید. چون تقریباً تمام کارمزدهای دریافتی صرف بازخرید و سوزاندن توکن HYPE میشود، صعودیبودن نمودار درآمد پلتفرم مستقیمترین نشانه از وجود تقاضای خرید مستمر در بازار است.
بررسی ارزش بازار، ارزشگذاری رقیقشده (FDV) و زمانبندی آزادسازی توکن HYPE
پیش از خرید، در سایت کوینمارکتکپ یا کوینگکو نسبت «ارزش بازار» (Market Cap) را با «ارزشگذاری رقیقشده» (FDV) مقایسه کنید. هرچقدر فاصله این دو عدد بیشتر باشد، یعنی بخش بزرگی از توکنها هنوز قفل هستند و با ورود تدریجی آنها، بازار با فشار عرضه روبهرو میشود.
برای بررسی زمان ورود این توکنها، در سایت توکنومیست (Tokenomist) تقویم آزادسازی ارز HYPE را با نرخ توکنسوزی ماهانه صرافی مقایسه کنید. اگر حجم توکنهای آزادشده در ماه بیش از ۱۰ برابرِ توکنسوزی ماهانه صرافی باشد، یعنی تقاضای فعلی توان جذب کل عرضه را ندارد و در کوتاهمدت فشار فروش بر بازار غلبه میکند.
خطاها و محدودیتهای پیشبینی قیمت هایپرلیکویید با هوش مصنوعی
بسیاری از کاربران برای یافتن قیمت آینده HYPE سراغ چتباتهای هوش مصنوعی یا سایتهای پیشبینی خودکار میروند؛ اما این ابزارها فقط روند گذشته نمودار را به آینده تعمیم میدهند. مدلهای هوش مصنوعی نمیتوانند شوکهای ناگهانی بازار، تصمیمات تیم پروژه، اختلالهای فنی یا تغییر احساسات معاملهگران را پیشبینی کنند.
بنابراین به جای اینکه از هوش مصنوعی عدد قیمت بخواهید، از آن برای خلاصهسازی دادههای آماری کمک بگیرید؛ مثلاً آمار درآمد ماهانه و حجم آزادسازی توکنها را به آن بدهید تا نسبت عرضه به تقاضا را برایتان حساب کند و در نهایت، تصمیم خریدوفروش را بر پایه تحلیل خودتان بگیرید.
جمعبندی؛ نگاهی نهایی به پتانسیل رشد و ریسکهای آینده هایپرلیکویید (HYPE)
در این مطلب دیدیم که هایپرلیکویید فقط ایدهای تبلیغاتی روی کاغذ نیست، بلکه محصولی واقعی با بیش از ۲۰۰ میلیارد دلار حجم معاملات ماهانه است که با اختصاص ۹۷ درصد کارمزدها به بازخرید توکن و دادن تخفیف معاملاتی به استیککنندگان، تقاضای مستمری برای HYPE میسازد. علاوه بر این، گسترش شبکه HyperEVM و راهاندازی بازارهای طلا، نفت، سهام و پیشبینی نشان میدهد که این اکوسیستم پتانسیل بالایی برای جذب سرمایههای جدید دارد.
با این حال، آزادسازی ماهانه حدود ۹.۹ میلیون توکن تیم تا نوامبر ۲۰۲۸ (آذر ۱۴۰۷)، ارزشگذاری رقیقشده سنگین و تمرکز قدرت در دست ۲۷ اعتبارسنج، ریسکهایی هستند که میتوانند سرعت رشد قیمت را بگیرند. بنابراین پیشنهاد میکنیم به جای تصمیمگیری هیجانی، شاخصهایی مثل سهم بازار صرافی و نسبت توکنسوزی به آزادسازیهای ماهانه را زیر نظر بگیرید و تنها بخشی از سبد خود را با رعایت اصول مدیریت ریسک به این رمزارز اختصاص دهید.