
سرمایهگذاری با هر مبلغی امکانپذیر است و بسته به اینکه چقدر سرمایه داریم، گزینههای مختلفی را میتوانیم در نظر بگیریم. در این مقاله سرمایهمان را ۵۰۰ میلیون تومان در نظر گرفتهایم و میخواهیم ببینیم تا سال ۱۴۰۶ با این مبلغ چه اقداماتی میتوانیم انجام دهیم. ما بازارهای مختلف را بررسی میکنیم و توضیح میدهیم که با این پول چطور میشود در هرکدام از بازارها سرمایهگذاری کرد.
این مطلب راهنمایی برای سرمایهگذاری است و بههیچ عنوان نباید به منزله توصیه برای خرید، فروش و معامله داراییهایی که به آنها اشاره شده است، تلقی شود. پس از انجام تحقیقات میتوانید اقدامات لازم را انجام دهید.
قبل از سرمایهگذاری ۵۰۰ میلیون تومان چه عواملی را بررسی کنیم؟
پیش از آنکه بخواهیم روشهای ممکن را نام ببریم، بهتر است چند نکته را یادآوری کنیم. این موارد را بهتر است در هر نوع سرمایهگذاری رعایت کنیم تا بتوانیم اصولیتر پیش برویم.
- داشتن انتظارات واقعبینانه: باید اول از همه بدانیم که سرمایهگذاری با ریسک همراه است و هرچه بازدهی بالاتر باشد، پذیرش ریسک نیز معمولاً بالاتر خواهد بود. پس بهتر است میزان بازده و ریسک قابلتحمل را مشخص کنیم تا انتظار بیهوده برای رشد چندبرابری و سریع سرمایه نداشته باشیم.
- بررسی وضعیت مالی: پیش از سرمایهگذاری باید مطمئن شویم که این ۵۰۰ میلیون تمام پشتوانه مالی ما نیست و بهزودی به آن نیاز نخواهیم داشت. نباید از هزینههای ضروری زندگی چشمپوشی کنیم و با پولی که نیاز داریم، سرمایهگذاری کنیم. این اتفاق میتواند منجر به فروش داراییها از سر اجبار شود و ممکن است موجب ضرر و زیان ما شود.
- مشخص کردن هدف: باید هدف سرمایهگذاری را مشخص کنیم. دلیلمان برای این کار چیست؟ آیا میخواهیم از تورم عقب نمانیم؟ دنبال کسب بازدهی بیشتر هستیم؟ میخواهیم در آینده خانه بخریم یا خودروی خود را تعویض کنیم؟ پول نقد در اختیار داریم و نمیخواهیم بدون استفاده بماند؟ آيا ممکن است در طول زمان سرمایهگذاری، به بخشی از سرمایه نیاز پیدا کنیم؟ بسته به اینکه جوابمان به این سوالها چیست، هدفمان مشخص خواهد شد.
- توجه به بازده پس از کسر هزینهها و تورم: مسئله دیگر این است که باید تورم را در محاسبات خود دخیل کنیم. اگر الان سرمایهگذاری کنیم و سال آینده ۵۰ درصد سود کنیم، باید این مسئله را در نظر بگیریم که بهجز کارمزد و سایر هزینههای جانبی، پس از کسر تورم سرمایه ما در واقعیت چقدر تغییر کرده است. پس سرمایهگذاری با سود اسمی بالا به این معنا نیست که قدرت خریدمان افزایش پیدا کرده است.
- توجه به نقدشوندگی: نقدشوندگی بازارها با هم متفاوت است. وقتی افق سرمایهگذاری کوتاهتر است، بهتر است سراغ بازارهای نقدشوندهتر مثل صندوقهای سرمایهگذاری برویم و خرید ملک میتواند ما را به دردسر بیندازد. پس مهم است که نقدشوندگی دارایی چقدر است.
- تنوعبخشی: تنوع بخشیدن به سبد سرمایه میتواند منجر به مدیریت ریسک بهتر شود. بهتر است ۵۰۰ میلیون تومان را میان چند بازار تقسیم کنیم. اینطور میتوانیم سبدی با ترکیبی از چند دارایی داشته باشیم که برخی از داراییهای آن کمریسک است و بخشی از آنها ضدتورمی. بسته به استراتژی خود میتوانیم توزیع سرمایه را انجام دهیم.
- بازبینی استراتژی در صورت تغییر شرایط: سرمایهگذاری را نمیتوان تصمیمی دانست که لزوماً یک بار گرفته میشود و باید تا پایان دوره بدون تغییر باقی بماند. عواملی مثل تغییر شرایط اقتصادی، تغییر اهداف مالی یا حتی اشتباه در برآوردهای اولیه، میتواند دلیلی برای بازبینی باشد.
سرمایهگذاری نکات و قوانین زیادی دارد و ممکن است با وجود دقت فراوان، باز هم برخی موارد را نادیده بگیریم. بهتر است سناریوهای نامطلوب یا کاهش ارزش برخی از داراییها را هم از ابتدا در نظر بگیریم تا بتوانیم در صورت نیاز، استراتژی را تغییر بدهیم.
بهتر است برای کسب نتیجه بهتر به مقاله سرمایهگذاری چیست مراجعه کنید تا بتوانید درک بهتری از این کار داشته باشید.
مقایسه بهترین روشهای سرمایهگذاری با ۵۰۰ میلیون تومان تا ۱۴۰۶
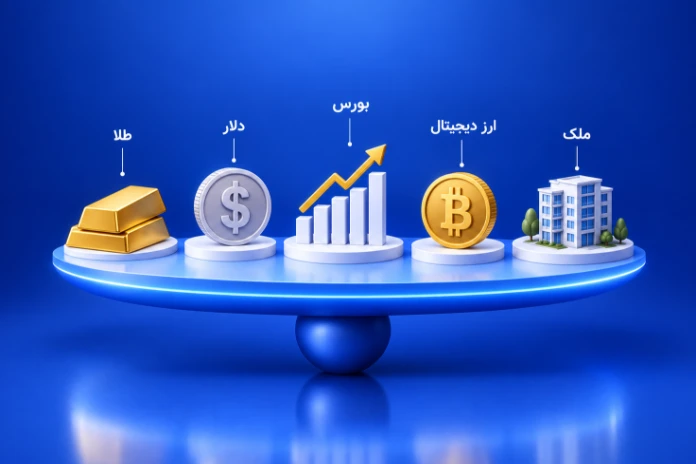
در این بخش میخواهیم نگاهی کوتاه داشته باشیم به بهترین روشهایی که میتوانیم با آن ۵۰۰ میلیون تومان را در ایران سرمایهگذاری کنیم. افق زمانی ما همانطور که قبلاً اشاره کردیم، تا سال ۱۴۰۶ است. جدول زیر را ببینید:
| دارایی | میزان ریسک | نقدشوندگی | پتانسیل حفظ ارزش پول | مناسب برای | ملاحظات |
|---|---|---|---|---|---|
| طلا | متوسط | بالا | بالا | حفظ ارزش سرمایه | تحت تأثیر قیمت اونس جهانی و نرخ ارز در داخل کشور |
| دلار | متوسط تا بالا | بالا | بالا | پوشش ریسک کاهش ارزش پول | وابستگی بازده به نرخ ارز و امکان نوسانات بالا |
| بورس و صندوق | متوسط تا بالا | بالا | متوسط تا بالا | افراد آشنا به بازار بورس | انتخاب سهم یا نوع صندوق و مدیریت ریسک تعیینکننده ریسک و بازده است |
| ارز دیجیتال | بالا | بالا | بالا همراه با ریسک زیاد | سرمایهگذاران ریسکپذیر | نوسان شدید، ریسکهای فنی و مقرراتی |
| ملک | متوسط | پایین | متوسط تا بالا | سرمایههای بیشتر و افق بلندمدت | در مبالغ پایین معمولاً امکانپذیر نیست |
اطلاعات این جدول را نباید یک نتیجه و برآورد قطعی درباره میزان ریسک یا بازدهی و عملکرد داراییها در نظر گرفت. بسته به اینکه شرایط اقتصادی چطور است، کدام دارایی را مدنظر داریم، در چه زمانی اقدام به خرید کردهایم یا چه زمانی دارایی میخواهیم بفروشیم، ریسک و بازده متفاوت خواهد بود. جدول بالا مقایسهای کلی است که باعث میشود بینش کلی نسبت به داراییهای مختلف داشته باشیم.
مورد مهم دیگر این است که نباید داراییهایی مثل طلا، دلار یا ارز دیجیتال را بر اساس بازده گذشته با هم مقایسه کرد. هر بازار تحلیلهای جداگانهای دارد و رفتار گذشتهاش را نمیتوان ملاکی برای رشد یا ریزش آن در آینده در نظر گرفت. چرا که وضعیت اقتصادی و مواردی مانند تورم یا نرخ بهره میتواند شرایط را تغییر دهد.
در مورد ملک هم همه میدانیم که نمیتوان با این مبلغ در بسیاری از شهرها و نقاط ایران یک ملک کامل خرید و فقط میتوان از طریق صندوقهای املاک و مستغلات یا سایر روشها و ابزارهای سرمایهگذاری مبتنی بر ملک اقدام کرد.
بهترین روش سرمایه گذاری با ۵۰۰ میلیون تومان
حال میخواهیم چند بازاری را که در جدول بالا به آنها اشاره کردیم معرفی کنیم و توضیح بدهیم که با ۵۰۰ میلیون تومان چطور میتوان در این بازارها سرمایهگذاری کرد. در هر بخش ضمن ارائه توضیحات، مزایا و چالشهای هر بخش را نیز بررسی میکنیم تا با تمامی ابعاد سرمایهگذاری آشنا شوید.
اگر سرمایه شما کمتر از این مبلغ است، پیشنهاد میکنیم مقاله سرمایهگذاری با ۲۰۰ میلیون تومان را مطالعه کنید تا متوجه شوید که در آن صورت استراتژی مناسب برای شما چیست.
سرمایه گذاری ۵۰۰ میلیون تومان در طلا
معمولاً طلا یکی از گزینههای ثابت برای سرمایهگذاری با هر مبلغی است. از آنجا که قیمت این دارایی به نرخ جهانی اونس طلا و نرخ ارز در بازار داخلی وابسته است، بیشتر افراد آن را گزینهای مناسب برای پوشش تورم و مقابله با افت ارزش سرمایه میدانند. پس در ایران بازده ریالی طلا فقط به تغییرات قیمت جهانی وابسته نیست و همین مسئله میتواند برای خریداران مهم باشد.
نکته مهم درباره این دارایی این است که سعی کنید طلای زینتی نخرید؛ چرا که در این صورت مجبور به پرداخت هزینههایی مانند اجرت ساخت و موارد دیگر میشوید که باعث افزایش قیمت تمامشده میشوند. میتوانید بهجای آن طلای آبشده، سکه یا صندوقهای طلا بخرید. حتی میتوانید برخی از ارزهای دیجیتال با پشتوانه طلا را نیز در سبدتان قرار دهید. بهعنوان مثال با خرید طلای دیجیتال میتوانید از مزایای طلا و بازار ۲۴ساعته ارز دیجیتال بهصورت همزمان بهرهمند شوید. بسته به اینکه هدف و میزان ریسکپذیریتان چقدر است، میتوانید دارایی موردنظر را انتخاب کنید.
درست است که بازدهی طلا معمولاً بالاست، اما این به آن معنا نیست که تا پایان سال ۱۴۰۶ و پس از خرید ۵۰۰ میلیون تومان طلا، بازدهی مشخصی خواهید داشت. نوسانات بازار را نمیتوان دقیق پیشبینی کرد و فقط میتوان با تحلیل عوامل مؤثر، سناریوهای مختلفی را در نظر گرفت و برای هر وضعیتی آماده شد.
بهعنوان مثال در شهریور ۱۴۰۵، قیمت طلای ۱۸ عیار در چند روز نوسانات محسوسی داشت که بیشتر بهدلیل رشد قیمت دلار به بالای ۲۳۰ هزار تومان اتفاق افتاد؛ مسئلهای که شاید خیلیها انتظارش را نداشتند. پس زمان خرید میتواند اثر زیادی در نتیجه سرمایهگذاری شما داشته باشد.
مزایای سرمایهگذاری روی طلا
چند مورد از مزایای سرمایهگذاری روی طلا را میتوانید در این قسمت مطالعه کنید:
- نقدشوندگی بالا: در بازار ایران طلا را میتوان معمولاً در زمانی کوتاه نقد کرد. اگر طلای شما فیزیکی است، با مراجعه فیزیکی میتوانید دارایی خود را نقد کنید و اگر طلای شما بهصورت دیجیتال است، میتوانید آنلاین و از طریق اینترنت این کار را انجام دهید.
- سرمایهگذاری با مبالغ مختلف: مزیت دیگر این دارایی این است که با هر مبلغی میتوان روی آن سرمایهگذاری کرد و محدودیت چندانی از این نظر وجود ندارد.
- تنوع: شکلهای مختلفی از سرمایهگذاری طلا وجود دارد، مثل طلای آبشده، شمش، سکه طلا، ارز دیجیتال با پشتوانه طلا، صندوقهای بورسی مبتنی بر طلا و غیره.
- پوشش تورم: طلا در برابر کاهش ارزش پول ملی میتواند نقش پوششی داشته باشد. البته این مسئله بهمعنای تضمین حفظ قدرت خرید نیست.
محدودیتها و چالشهای سرمایهگذاری روی طلا
چند مورد از چالشهایی که ممکن است هنگام سرمایهگذاری روی طلا با آن مواجه شوید، به این ترتیب هستند:
- هزینههای جانبی و کارمزدها: اگر این مبالغ را در محاسبات خود دخیل نکرده باشید، قیمت نهایی و تمامشده میتواند نسبت به آنچه در ذهن داشتید، متفاوت باشد.
- نوسان: نوسان قیمت طلا مشخص و قطعی نیست. ممکن است در برهههایی سرمایه شما افت کند و در مقاطعی ارزش سرمایه در زمانی کوتاه چندبرابر شود. پس بهتر است بازار را تحلیل کنید تا با سناریوهای احتمالی آشنا شوید و برای نوسانات آماده باشید.
- ریسک نگهداری: اگر طلا را بهصورت فیزیکی خریداری میکنید، ریسک نگهداری را هم باید بپذیرید. بهتر است ۵۰۰ میلیون تومان طلا را در جایی امن نگهداری کنید یا دستکم برای حفظ امنیت آن برنامه داشته باشید.
- حباب قیمت: اگر سکه میخرید، حباب قیمتی را هم باید در نظر بگیرید. بازده سکه لزوماً با تغییر قیمت طلای خام محاسبه نمیشود. منظور از حباب سکه اختلاف قیمت بازار سکه با ارزش تقریبی طلای بهکار رفته در آن است.
- ریسک کلاهبرداری: اگر طلای دستدوم یا آبشده میخرید، این ریسک وجود دارد که دارایی با عیار پایینتر یا حتی تقلبی به شما تحویل داده شود. حتماً باید طلا را از فروشندگان معتبر بخرید تا ریسک اصالت به حداقل برسد.
با وجود این مزایا و چالشها، باز هم تکرار میکنیم که طلا یکی از گزینههایی است که میتوان برای سرمایهگذاری با ۵۰۰ میلیون تومان تا سال ۱۴۰۶ آن را بررسی کرد.
آیا خرید دلار با ۵۰۰ میلیون تومان تصمیم خوبی است؟
دومین دارایی که میخواهیم بررسی کنیم دلار است. سرمایهگذاران زیادی در ایران هستند که برای جلوگیری از کاهش ارزش دارایی خود، ریال را به دلار تبدیل میکنند. با توجه به اینکه در چه قیمتی دلار را میخرید و در چه قیمتی آن را میفروشید، بازده شما متفاوت خواهد بود.
در ایران سطح عمومی قیمتها و نرخ ارز با هم ارتباط دارند. البته نباید اینطور تصور شود که خرید دلار بهمعنای سود قطعی است. در مواقعی دیدهایم که دلار سقف قیمتی خود را شکسته و سپس چندین ماه در نقاط پایینتر معامله شده است.
برای سرمایهگذاری روی دلار، چند گزینه پیش روی شما قرار دارد. اولین و مرسومترین روش، خرید اسکناس دلار است. در این روش ریسک نگهداری فیزیکی و مفقود شدن دارایی وجود دارد.
روش دیگر سرمایهگذاری روی تتر (USDT) است. تتر یکی از داراییهای کریپتویی است و بهنوعی معادل دلار دیجیتال است. میتوانید با مراجعه به مقاله تتر چیست، بیشتر در رابطه با این رمزارز اطلاعات به دست بیاورید.
روش دیگر هم این است که سرمایه را به ابزارهای بانکی و سرمایهگذاری ارزی اختصاص دهید. در این روش، ممکن است سرمایهگذار از محل سپرده یا ابزار مربوطه، بازده ارزی هم کسب کند. در شهریور ۱۴۰۵، پذیرهنویسی نخستین صندوق ارزی با ساختار صدور و ابطال در بورس آغاز شد.
سرمایهگذاری در این صندوق از طریق اسکناس یا حواله ارزی امکانپذیر خواهد بود و هنگام ابطال، سرمایهگذار میتواند اصل سرمایه را به همراه بازده بهصورت ارزی دریافت کند. این کار با هدف تزریق دلارهای راکد و خانگی به اقتصاد انجام شده است.
در واقع وقتی دلار میخرید، خود ارز را نگهداری میکنید؛ در حالیکه در صندوق ارزی، دارایی شما در مجموعهای از داراییهای ارزی سرمایهگذاری میشود.
مزایای خرید دلار
برای درک بهتر سرمایهگذاری دلاری، به چند مزیت مهم این روش اشاره میکنیم:
- نقدشوندگی بالا: یکی از مهمترین مزایای دلار این است که مثل طلا در ایران نقدشوندگی آن نسبتاً بالاست. به همین خاطر میتوان انواع دلار را به وجه نقد تبدیل کرد. اگر دلار را بهصورت اسکناس خریدهاید، باید با مراجعه حضوری تبدیل را انجام دهید؛ ولی با خرید تتر، میتوانید بهصورت آنلاین این دارایی را در هر زمانی که مناسب دانستید، بفروشید.
- خرید با هر میزان سرمایه: خرید دلار نیاز به سرمایه اولیه بالایی ندارد. با هر مبلغی میتوانید این کار را انجام دهید.
- پوشش ریسک: دلار را میتوان ابزاری برای مقابله با کاهش ارزش پول ملی دانست. اگر ارزش ریال در برابر دلار کم شود، ارزش ریالی دلارهایی که خریدهاید هم بالا میرود. البته همچنان باید نوسان را در نظر گرفت که ممکن است محاسبات شما را به هم بریزد.
چالشهای سرمایهگذاری روی دلار
هیچیک از روشهای سرمایهگذاری بدون ریسک نیستند؛ پس در اینجا چند مورد از چالشهای دلار را هم مطرح میکنیم:
- ریسک نگهداری: اسکناس کاغذی ممکن است گم شود، به سرقت برود یا آتش بگیرد.
- ریسک نوسان قیمت: نوسان قیمت ارز بهویژه در شرایطی که تورم بسیار بالاست و وضعیت تجارت خارجی و تحولات سیاسی نیز نامعلوم است، میتواند باعث بروز اختلالاتی در سرمایهگذاری شود.
- عدم ایجاد جریان درآمدی: دلار مثل سهام یا صندوقهای سرمایهگذاری نیست که جریان درآمدی ایجاد کند. یعنی با نگهداری دلار قرار نیست سود دورهای یا سود سپرده کسب کنید. سرمایهگذاری شما عملاً به تغییر ارزش دلار گره خورده است.
- ریسک خرید دلار تقلبی: این ریسک وجود دارد که دلار خریداریشده تقلبی باشد. پس حتماً به صرافیها و عاملهای مجاز مراجعه کنید.
اگر هدفتان پوشش بخشی از ریسکهای مربوط به ارزش ملی پول است، میتوانید بخشی از سرمایه خود را به دلار تبدیل کنید. البته این کار را با در نظر گرفتن بهترین زمان برای خرید دلار انجام دهید و تحلیل خود را هم بهروز کنید. از آنجا که قیمت تتر نسبتاً با دلار کاغذی همراستاست، با مراجعه به صفحه تحلیل تتر، میتوانید از وضعیت بهروز این دارایی مطلع شوید.
سرمایه گذاری در بورس و صندوقها با ۵۰۰ میلیون تومان
بهجز مواردی که در بالا به آنها اشاره کردیم، میتوان با ۵۰۰ میلیون تومان به بازارهای دیگر هم فکر کرد. بورس ایران یکی از همین بازارهاست. وقتی شما سهام یک شرکت را خریداری میکنید، در حقیقت مالک بخشی از آن شرکت میشوید. به همین خاطر از افزایش قیمت سهم در برخی موارد و سود تقسیمی شرکت بهرهمند خواهید شد.
عملکرد شرکت در این مورد بسیار مهم است. بسته به اینکه وضعیت صنایع مختلف چطور است، نرخ بهره چه تغییری کرده است و بازار سرمایه و اقتصاد کشور در چه مرحلهای قرار دارد، ارزشگذاری سهام هم متفاوت خواهد بود.
میتوانید با مبلغی که در اختیار دارید، سهام صنایع مختلف را انتخاب کنید و همچنین در صندوقهای مختلف هم سرمایهگذاری کنید. بسته به اینکه چقدر زمان دارید، چقدر از بازار سرمایه اطلاعات دارید و چقدر ریسکپذیر هستید، میتوانید روش سرمایهگذاری در بورس را انتخاب کنید.
وقتی ۵۰۰ میلیون تومان را روی سهام مختلف در بازار بورس سرمایهگذاری کنید، با پذیرش ریسک بیشتر، ممکن است سود بیشتری هم دریافت کنید. توجه کنید که انتخاب سهم کار سادهای نیست و باید اطلاعات خوبی از شرکتها، صنایع، صورتهای مالی و مواردی از این دست داشته باشید تا بتوانید سرمایهگذاری منطقی و خوبی انجام دهید. برای این کار لازم است وقت بگذارید و بررسیهای لازم را انجام دهید.
در سمت مقابل مدیریت صندوقهای سرمایهگذاری بهعهده مدیران آن صندوق است. پس اگر زمان یا دانش کافی برای تحلیل و انتخاب سهام بازار ندارید، میتوانید صندوقهای بورسی را انتخاب کنید.
صندوقها هم تنوع زیادی دارند. مثلاً اگر دنبال بازده نسبتاً کمنوسان هستید، صندوقهای درآمد ثابت میتوانند یکی از گزینههای شما باشند؛ هرچند ممکن است نسبت به صندوقهای سهامی بازده کمتری داشته باشند. صندوقهای مختلط نیز ترکیبی از سهام و داراییهای با درآمد ثابت هستند که میتوانید روی آنها هم سرمایهگذاری کنید.
مزایای خرید سهام و صندوقهای بورسی
دو روشی که به آن اشاره کردیم، میتوانند با مزایای زیادی همراه باشند. مانند:
- کنترل سرمایه: اگر مستقیم سهام بخرید، میتوانید خودتان شرکتها و صنایع را انتخاب کنید.
- امکان دریافت سود نقدی: برخی از شرکتها بخشی از سود سالانه خود را میان سهامدارانشان تقسیم میکنند.
- امکان دریافت بازدهی بالاتر: وقتی سهام مناسبی انتخاب کنید، این امکان وجود دارد که سرمایهتان رشد قابلتوجهی داشته باشد.
- مدیریت حرفهای: در صندوقهای بورسی تصمیمگیری درباره ترکیب داراییها توسط مدیران صندوق انجام میشود.
- صرفهجویی در زمان و عدم نیاز به دانش: سرمایهگذاری روی صندوق برای افرادی که فرصت زیادی برای رصد روزانه بازار ندارند مناسب است. همچنین افرادی که دانش کافی برای تحلیل سهام ندارند، میتوانند به سراغ صندوقهای سرمایهگذاری بروند.
- تنوعبخشی: در صندوقهای بورسی سرمایه معمولاً میان چند دارایی تقسیم میشود و این مسئله ریسک تمرکز را از بین میبرد.
چالشهای سرمایهگذاری در بورس
بورس بازاری است که ممکن است برای شما چالشهایی ایجاد کند؛ بهشکلی که ممکن است بخشی از سرمایهتان را از دست بدهید. پس باید موارد زیر را در نظر داشته باشید:
- ریسک انتخاب سهام نامناسب: وقتی روی سهام سرمایهگذاری میکنید، عملکرد ضعیف یک شرکت میتواند روی سرمایه شما اثر مستقیم بگذارد و باعث کاهش آن شود.
- نیاز به دانش و زمان: خرید مستقیم سهام نیازمند پیگیری اخبار، گزارشهای شرکت و وضعیت بازار است. همچنین باید دانش تحلیل و بررسی سهام را داشته باشید.
- ریسک تصمیمگیریهای هیجانی: ممکن است با مشاهده رشد یا کاهش قیمتها، دست به خرید در اوج قیمت و فروش در قیمتهای پایین بزنید. این مسئله میتواند منجر به زیان شما شود.
- کارمزد صندوق: اگر بهجای سرمایهگذاری مستقیم روی سهام بهسراغ صندوقهای بورسی بروید، باید هزینه مدیریت و عملیات صندوق را نیز در نظر بگیرید.
- کنترل کمتر در صورت خرید صندوق: اگر روی صندوقهای بورسی سرمایهگذاری کردهاید، دیگر امکان تحلیل و تصمیمگیری درباره سهام و داراییهای مختلف را نخواهید داشت.
همچنین عملکرد مدیر صندوق و انتخاب نوع صندوق نیز در بازده نهایی شما بسیار اثرگذار خواهد بود.
سرمایه گذاری در ارز دیجیتال با ۵۰۰ میلیون تومان
یکی دیگر از بازارهایی که امکان سرمایهگذاری با مبالغ بسیار پایینتر از ۵۰۰ میلیون تومان هم در آن وجود دارد، ارز دیجیتال است. این بازار ریسک و نوسان بالایی دارد و احتمال کسب بازده بالاتر را نیز فراهم میکند.
ارز دیجیتال یا رمزارز با تکیه بر فناوری بلاکچین ایجاد میشود. برخلاف پول سنتی که به سیستمهای واسط و بانکها و دولتها وابسته است، این دارایی برای انتقال و ثبت تراکنشها به این واسطهها نیاز ندارد. ارز دیجیتال بازاری است پر از تنوع و نوآوری. اگر میخواهید در این بستر سرمایهگذاری کنید، لازم است دستکم به مفاهیم پایه مسلط باشید. پس بهتر است کار را با مطالعه مقاله ارز دیجیتال چیست آغاز کنید. سپس میتوانید به ماهیت این بازار پی ببرید و متوجه شوید که چه فرصتهایی برای سرمایهگذاری در آن وجود دارد.
شناختهشدهترین دارایی رمزارزی بیت کوین نام دارد. این دارایی نخستین رمزارز غیرمتمرکز جهان است که در سال ۲۰۰۹ توسط شخص یا اشخاصی ناشناس با نام مستعار ساتوشی ناکاموتو طراحی و عرضه شد. نمیتوان با همین چند جمله این دارایی را شناخت. در کنار سایر مفاهیمی که باید بیاموزید، خوب است بدانید که بیت کوین چیست و چرا اینقدر تحول در دنیای امور مالی ایجاد کرده است.
سقف عرضه این دارایی ۲۱ میلیون واحد است و این مسئله یکی از عواملی است که باعث ارزشمندی آن شده است؛ چرا که بالاخره روزی تمام این ۲۱ میلیون واحد استخراج میشوند و هیچ بیت کوین جدیدی تولید نمیشود. البته این به معنای پایان کار بیت کوین نیست و شبکه همچنان پابرجاست و ماینرها میتوانند از محل کارمزد تراکنشها درآمد کسب کنند.
در این بازار میتوانید با ریسک نسبتاً کمتر بخشی از سرمایه خود را به خرید بیت کوین اختصاص دهید (البته این دارایی همچنان پرریسک است و فقط نسبت به برخی آلتکوینها ریسک کمتری دارد). بسته به اینکه چقدر ریسکپذیر هستید، میتوانید ۵۰۰ میلیون تومان سرمایه خود را میان داراییهای مختلف دیگر تقسیم کنید.
مزایای سرمایهگذاری در ارز دیجیتال
حالا توضیح میدهیم که چرا این بازار را هم بهعنوان بستری مناسب برای سرمایهگذاری پیشنهاد دادیم:
- امکان رشد و کسب بازده بالا: بازار ارز دیجیتال این فرصت را برای سرمایهگذاران ریسکپذیر فراهم میکند که بتوانند بازده بسیار خوبی از این بستر به دست آورند.
- بدون تعطیلی بودن: بازار کریپتو در تمام روزهای هفته و تمام ساعات شبانهروز باز است و میتوان در هر زمان و ساعتی معامله را انجام داد.
- نقدشوندگی بالا: اگر روی داراییهایی مثل بیت کوین، اتریوم، سولانا و بهطور کلی رمزارزهای برتر بازار سرمایهگذاری کرده باشید، میتوانید در زمانی سریع آنها را نقد کنید.
- تنوع بالا: در بازار کریپتو میتوانید در حوزههای مختلفی مثل هوش مصنوعی، زیرساخت، بازی، امور مالی غیرمتمرکز و موارد دیگری سرمایهگذاری کنید.
- سرمایهگذاری با مبالغ پایین: مزیت بارز بازار ارز دیجیتال این است که با مبالغ پایین هم میتوان در آن سرمایهگذاری کرد و حتماً نیاز نیست سرمایه زیادی در بدو ورود داشته باشید.
چالشهای بازار کریپتو
حالا که از مزایای بازار ارز دیجیتال حرف زدیم، باید به چند چالش مهم آن هم اشاره کنیم تا اگر قصد دارید در این بازار فعالیت کنید، با چشمانی باز این کار را انجام دهید.
- نوسان شدید: درست است که نوسان ذات بازارهای مالی است؛ اما برخی بازارها مثل کریپتو نوسانهای شدیدتری دارند. این نوسان میتواند موجب افت یا رشد قیمت دارایی شما در زمانی کوتاه شود. با نگاهی به لیست کامل قیمت ارزهای دیجیتال میتوانید به میزان این نوسان پی ببرید و تغییرات را رصد کنید. به همین خاطر لازم است آمادگی این تغییرات را داشته باشید تا از تصمیمهای لحظهای و هیجانی جلوگیری کنید.
- نیاز به دانش تخصصی: شاید بسیاری از افراد بتوانند با کمی تحقیق و جستجو طلا یا دلار بخرند، اما خرید پروژههای رمزارزی نیازمند دانش، تجربه و تسلط بالایی است.
- ریسک انتخاب پروژه نامناسب: در هر بازاری این ریسک وجود دارد که با سرمایهگذاری روی دارایی نامناسب، ارزش سرمایهتان کم شود. این ریسک در بازار کریپتو پررنگتر است؛ چرا که تعداد زیادی پروژه در این بازار وجود دارد که تفاوتهای قابلتوجهی دارند و این مسئله باعث میشود انتخاب مناسب دشوارتر باشد.
- ریسک خرید توکنهای اسکم و کلاهبرداری: بسیار مهم است که روی هر دارایی سرمایهگذاری نکنید. در بازار کریپتو هکرها بهدنبال این هستند که از کمتجربگی افراد تازهکار سوءاستفاده کنند و سرمایه آنها را به باد دهند.
- ریسک نگهداری: یکی از مهمترین چالشهای سرمایهگذاری در بازار کریپتو، ریسک نگهداری آن است. اگر شخصی به کیف پول شما دسترسی پیدا کند، اگر دارایی را اشتباه انتقال دهید یا حتی سرمایهتان را در پلتفرمهای نامعتبر نگهداری کنید، این ریسک وجود دارد که سرمایهتان را از دست بدهید.
- خرید در سقف قیمت: ممکن است تحت تأثیر هیجانات بازار، توکنی را در قیمت بالا خریداری کنید. با بررسی و تحلیل ارزهای دیجیتال، میتوانید بهمیزان قابلقبولی از این مشکل پرهیز کنید. در این صورت محدودههای مناسب برای خرید یا فروش را میتوانید بهنحوی بهتر شناسایی کنید.
بسته به اینکه چه توکنی میخرید، چالشها نیز متفاوت خواهد بود. نباید یک دارایی مثل بیت کوین یا اتریوم را با آلتکوینهای کوچک یکسان دانست. به همین خاطر است که باید دانش کافی را برای ورود به این بازار در اختیار داشته باشیم.
آیا با ۵۰۰ میلیون تومان سرمایه گذاری در ملک امکانپذیر است؟
بهعنوان آخرین گزینه، میخواهیم بازار ملک را هم بررسی کنیم. درست است که در نگاه اول، سرمایهگذاری با ۵۰۰ میلیون تومان آن هم در ملک امکانپذیر نیست، اما تحت شرایطی میتوان آن را انجام داد. مسئله مهم اینجاست که در این روش قرار نیست مستقیماً ملک بخریم و فقط میخواهیم بهکمک ابزارهای موجود، در این بازار سرمایهگذاری کنیم.
یکی از این روشها، صندوقهای سرمایهگذاری املاک و مستغلات است. در این روش سرمایه افراد مختلف جمع میشود و در داراییهای ملکی سرمایهگذاری میشود. حتی برخی از این صندوقها بهشکل ETF هم در بازار وجود دارند و خرید و فروش واحدها از طریق بازار سرمایه انجام میشود.
همچنین روشهایی مانند خرید سهام شرکتهای ساختمانی نیز بهنوعی به حوزه ملک و سرمایهگذاری در آن مربوط میشود. در برخی مواقع هم ممکن است چندین نفر با سرمایههای کوچکتر جمع شوند و در ساخت یک پروژه مشارکت کنند و از این کار سود ببرند.
در تمامی این روشها لازم است از قبل تحقیقات کاملی انجام دهید و بدون اطلاع، دست به هیچ اقدامی نزنید. مهم است که در سرمایهگذاری ملکی به وضعیت سند و مجوزها و مواردی از این دست بسیار توجه کنید.
مزایای سرمایهگذاری روی ملک
از آنجا که این بخش بیشتر مربوط به ابزارهای سرمایهگذاری در بازار ملک است و نه لزوماً سرمایهگذاری روی خود ملک، مشخص است که مزایا و معایب هم حول محور همین ابزارها میچرخد. این روش از سرمایهگذاری مزایایی دارد که به چند مورد آن اشاره میکنیم:
- امکان ورود غیرمستقیم به بازار مسکن: از آنجا که نمیتوان با ۵۰۰ میلیون تومان در بسیاری از شهرها یک واحد کامل خریداری کرد، میتوانید با تکیه بر ابزاری که به چند مورد آن هم اشاره کردیم، در بازار ملک سرمایهگذاری کنید.
- تنوعبخشی به سبد سرمایه: اگر انتخاب شما صندوقهای بورسی است، با سرمایهگذاری روی مسکن در کنار طلا، سهام یا ارز دیجیتال، میتوانید به سبد سرمایه خود تنوع ببخشید.
- نقدشوندگی بیشتر نسبت به خرید ملک مستقیم: در صورت استفاده از ابزارهای سرمایهگذاری روی ملک مثل صندوق املاک یا خرید متری مسکن، نقدشوندگی بالاتری نسبت به خرید ملک کامل دارید.
چالشهای سرمایهگذاری روی ملک
روشهایی که نام بردیم، با چالشهای مختلفی همراه هستند که بعضی از آنها را نام میبریم:
- عدم امکان خرید مستقیم ملک: با ۵۰۰ میلیون تومان امکان خرید یک ملک کامل در بسیاری از شهرها و مناطق ضعیف است و به همین خاطر نمیتوان با این مبلغ ملک خرید.
- بازدهی: ممکن است ابزاری که روی آن سرمایهگذاری میکنید، الزاماً با رشد قیمت مسکن رشد نکند. به این معنا که شاید قیمت ملک بالا برود، اما سرمایه شما دقیقاً به همان میزان رشد نکند.
- ریسک انتخاب ابزار نامناسب: ممکن است در صندوق یا ابزاری سرمایهگذاری کنید که نتوانید بازده موردنظرتان را از طریق آن کسب کنید. مهم است که در کدام صندوق با چه ترکیبی از داراییها سرمایهگذاری میکنید.
با توجه به افق زمانی کوتاهمدت ما، پیش از سرمایهگذاری در ملک باید عوامل مختلف را در نظر بگیرید تا مجبور نشوید زودتر از موعد، دارایی خود را با ضرر بفروشید.
بهترین ترکیب سرمایهگذاری با ۵۰۰ میلیون تومان چیست؟
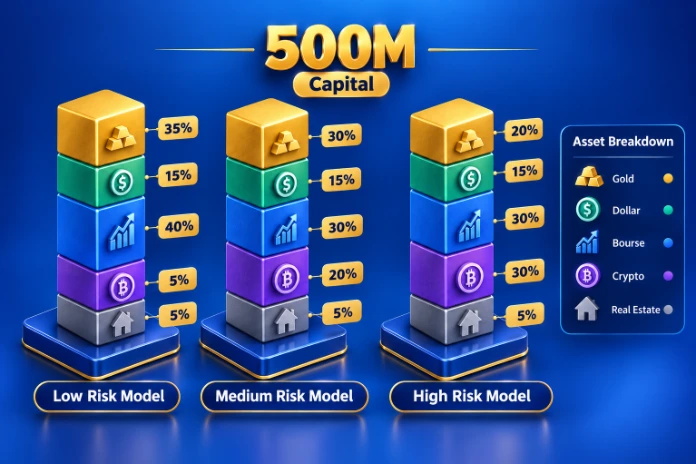
ما در بخشهای قبلی روشهای ممکن برای سرمایهگذاری با ۵۰۰ میلیون تومان را نام بردیم و درباره هر یک توضیحات مختصری ارائه کردیم. اما حالا میخواهیم کمی دقیقتر مسئله را بشکافیم و ببینیم در نهایت با این مبلغ، چه ترکیبی مناسبتر است.
توجه کنید که بازدهی داراییهایی که به آنها اشاره کردیم (مخصوصاً طلا و دلار)، بهشدت تحت تأثیر تورم، تنشهای سیاسی و نوسانات نرخ ارز قرار دارند. کاهش تنشها، تثبیت نرخ ارز یا هر تغییر ناگهانی دیگری میتواند سناریوهای احتمالی را بر هم بزند. به همین خاطر لازم است که پیش از سرمایهگذاری، این عوامل را در نظر بگیرید و آنها را با دقت بررسی کنید.
بهترین ترکیب را نمیتوان بهشکل نسخهای همگانی به تمام افراد توصیه کرد؛ بلکه عوامل مختلفی مثل استراتژی معاملاتی، میزان آگاهی و دانش درباره بازار سرمایه، زمان، هدف، تحمل ریسک و غیره در چیدمان سبد سرمایهگذاری دخیل هستند. با اینهمه میتوان بهصورت کلی ترکیبی مانند زیر را در نظر گرفت:
| میزان ریسک | طلا | دلار | بورس و صندوق | ارز دیجیتال | ملک |
|---|---|---|---|---|---|
| ریسک پایین | ۱۷۵ میلیون تومان (۳۵٪) | ۷۵ میلیون تومان (۱۵٪) | ۲۰۰ میلیون تومان (۴۰٪) | ۲۵ میلیون تومان (۵٪) | ۲۵ میلیون تومان (۵٪) |
| ریسک متوسط | ۱۵۰ میلیون تومان (۳۰٪) | ۷۵ میلیون تومان (۱۵٪) | ۱۵۰ میلیون تومان (۳۰٪) | ۷۵ میلیون تومان (۱۵٪) | ۵۰ میلیون تومان (۱۰٪) |
| ریسک بالا | ۱۰۰ میلیون تومان (۲۰٪) | ۷۵ میلیون تومان (۱۵٪) | ۱۵۰ میلیون تومان (۳۰٪) | ۱۵۰ میلیون تومان (۳۰٪) | ۲۵ میلیون تومان (۵٪) |
ممکن است این جدول برایتان کمی عجیب باشد یا حتی با آن موافق نباشید. دلیل این مسئله این است که هر شخص از زاویه دید خودش به قضیه نگاه میکند. ممکن است شخصی سالها با خرید طلا بازده مطلوبی به دست آورده باشد و همچنان بخواهد بخش عمده یا حتی تمام سرمایهاش را روی این دارایی بگذارد. ممکن است شخص دیگری هم از این سرمایهگذاری در کوتاهمدت ضرر کرده باشد. معمولاً تجربیات شخصی افراد هم در انتخاب دارایی بیتأثیر نیست.
بهطور کلی در ترکیبهایی که نام بردیم، طلا و دلار برای حفظ ارزش سرمایه به کار میروند؛ البته نه به این معنا که قطعاً این داراییها مانع از کاهش ارزش سرمایه میشوند. پس از آن بورس و ارز دیجیتال در دسته داراییهایی با پتانسیل بالا قرار میگیرند که ریسک بالاتری هم دارند. درباره ملک هم توضیح دادیم که بهدلیل محدودیت سرمایه، منطقی نیست که بخش زیادی را روی این گزینه هزینه کنیم.
نکته دیگر این است که هر یک از کلاسهای دارایی بالا خود زیرمجموعههای دیگری دارند. مثلاً بازده سرمایهگذاری روی طلای زینتی با سرمایهگذاری روی شمش آبشده متفاوت است. یا بسته به اینکه کدام نوع صندوق بورسی را انتخاب میکنید یا اصلاً سهام مستقیم خریداری میکنید، بازده متفاوتی کسب خواهید کرد.
در نتیجه این جدول فقط یک نمای کلی است که توضیح میدهد اگر تحمل نوسان ندارید، داراییهای کمنوسانتر مناسب شماست و اگر ریسکپذیر هستید، میتوانید سراغ گزینههایی مانند ارز دیجیتال بروید. تنها مورد مشترک این است که برای ورود به هر بازار، حتماً باید ابتدا بررسیهای لازم را انجام دهید؛ مثلاً باید بهترین ارز دیجیتال برای سرمایهگذاری را شناسایی کنید و سپس اقدام به خرید کنید.
جمعبندی: با ۵۰۰ میلیون تومان چطور میتوان سرمایهگذاری کرد؟
در این مطلب توضیح دادیم که با مبلغ ۵۰۰ میلیون تومان چطور میتوان تا سال ۱۴۰۶ سرمایهگذاری کرد. با این مبلغ میتوان به خرید داراییهایی مثل طلا با نقدشوندگی بالا بهعنوان پوشش تورم و سرمایهگذاری در سهام و صندوقهای بورسی و همچنین ارز دیجیتال بهعنوان گزینههایی برای کسب سود فکر کرد. توضیح دادیم که هر روش چه ویژگیها و مزایا و چالشهایی دارد و مناسب چه افرادی است. در پایان هم بر اساس میزان ریسکپذیری، سه ترکیب پیشنهادی ارائه دادیم. نظر شما درباره این ترکیبها چیست؟ آیا به نظرتان با ۵۰۰ میلیون تومان میتوان به شیوهای بهتر سرمایهگذاری کرد؟ پیشنهاد شما چیست؟