
هر سال بخش زیادی از ارزش ریالی پول ما بر اثر تورم از بین میرود. بسیاری از مردم باورشان این است که حفظ سرمایهشان در بانک امنترین حالت ممکن است، اما این باور غلطی است و ممکن است عواقب آن جبرانناپذیر باشد. در این مطلب راههای مختلف سرمایهگذاری با ۴۰۰ ملیون تومان را بررسی کردهایم تا بتوانید با توجه به هدف مالی و میزان ریسکپذریتان تصمیمی آگاهانه بگیرید.
این مطلب را ننوشتهام تا راز عجیب و غریبی را بر ملا کنم؛ بلکه هدف این است که نقشه راهی در اختیارتان قرار بگیرد تا بر اساس آن مسیر حفظ سرمایه۴۰۰ میلیونی خود را پیدا کنید. این روزها ممکن است سوال برایتان ایجاد شود که آیا خرید طلا یا دلار تنها راه چاره حفظ ارزش سرمایهمان است؟! قطعا جواب این سوال خیر است! بازارهای مالی دنیای پیچیدهای هستند و برخی ابزارهای مالی مثل سهام و ارزهای دیجیتال میتوانند در بازههای زمانی خاصی بازدهیهای بسیار فراتر از انتظاری را ثبت کنند، اما این بازدهی همراه با ریسک است؛ همین موضوع باعث میشود که با توجه به سطح ریسک هر بازار و احتمال زیانی که برای هر بازار متصوریم، چاچوب متناسبی را طراحی کنیم. ما این گزینهها را بررسی میکنیم، اما انتخاب نهایی با خود شماست.
خواندن این مقاله به شما نشان میدهد چطور سبد دارایی خود را به دور از هیجان بچینید و از پساندازتان را چطور به بهترین شکل محافظت کنید.
قبل از سرمایهگذاری ۴۰۰ میلیون تومان چه عواملی را بررسی کنیم؟
همانطور که همه ما میدانیم، رسیدن به سرمایه ۴۰۰ میلیونی در شرایط فعلی اقتصاد ایران، کار سادهای نیست و زحمت زیادی دارد. تورم سالانه حدود ۹۰ درصد باعث شده است تا نگهداری پول نقد به صورت راکد کاملا زیانده باشد. برای اینکه بتوانیم ارزش سرمایهمان را حفظ کنیم، باید پیش از ورود به هر بازاری چند عامل مهم را بررسی کنیم و چند سوال حیاتی از خودمان بپرسیم.
- تعیین هدف مالی: پیش از اینکه هر تصمیمی بگیرید، مشخص کنید که از این سرمایه چه انتظاری دارید. آیا هدف شما فقط فرار پوشش تورم است یا علاوهبر این موضوع به دنبال کسب سود و رشد دارایی خود هستید؟
- میزان ریسکپذیری: تابآوری شما در برابر نواسانات شدید هر بازار تا چه حد است؟ اگر سرمایه شما برای دورهای وارد ضرر شد، آیا میتوانید صبوری کنید یا از روی ترس دارایی خود را میفروشید؟
- نیاز به نقدینگی: بهتر است فقط به سود فکر نکنید و شرایط بحرانی را هم در تصمیمگیریهای خود لحاظ کنید. همیشه باید بخشی از سرمایه ۴۰۰ میلیونی خود را در شرایط و بازاری داشته باشید که نقدشوندگی بالایی دارد.
- تنوع بخشیدن به سبد دارایی: وارد کردن تمام این سرمایه در یک بازار خاص اصلا منطقی نیست. پخش کردن پول میان گزینههای مختلف کمک میکند تا ریسک از بین رفتن دارایی به حداقل برسد؛ بنابراین تنوع بخشی به سبد داراییها را از یاد نبرید.
وقتی این عوامل را بهدقت بررسی کردیم و شناخت خوبی از شرایط مالی خودمان به دست آوردیم، وقت آن است که گزینههای روی میز را کنار هم بچینیم. بازارهای مختلف از طلا و بورس گرفته تا ارزهای دیجیتال، رفتار متفاوتی در برابر تورم و نوسان از خود نشان میدهند. در بخش بعدی، روشهای ممکن را با جدولی مقایسهای زیر ذرهبین میبریم تا متوجه شویم هر کدام چقدر ریسک دارند و برای افق زمانی تا سال ۱۴۰۶ تا چه اندازه مناسب هستند.
مقایسه بهترین روشهای سرمایهگذاری با ۴۰۰ میلیون تومان تا ۱۴۰۶
حالا که با اهمیت تعیین استراتژی آشنا شدیم، بهتر است بازارهای مالی مختلف را با هم مقایسه کنیم. سرمایه ۴۰۰ میلیون تومانی دست ما را برای انتخاب داراییهای متنوع باز میگذارد و امکان ساخت سبدی جذاب را فراهم میکند. جدول زیر یک مقایسه کلی و کیفی است و سطح ریسک و نقدشوندگی هر گزینه میتواند بر اساس شرایط بازار، نوع دارایی و افق سرمایهگذاری تغییر کند.
| بازار سرمایهگذاری | سطح ریسک | نقدشوندگی | دانش تخصصی لازم |
| انواع طلا | متوسط | بالا | آشنایی با حباب سکه و عیار طلا |
| ارزهای دیجیتال | بالا | بالا | تحلیل تکنیکال، فاندامنتال و چرخه بازار |
| بازار بورس و سهام | بالا | متوسط تا بالا | بررسی صورتهای مالی و روند صنایع |
| صندوقهای درآمد ثابت | پایین | بسیار بالا | شناخت ساختار و عملکرد صندوقها |
| دلار و ارزهای کاغذی | متوسط | بالا | پیگیری مداوم اخبار کلان اقتصادی |
| صندوقهای املاک و مستغلات | متوسط | متوسط | شناخت چرخههای رونق و رکود مسکن |
اطلاعات این جدول نمایی کلی به ما میدهد تا بدانیم هر بازار دقیقاً چه شرایطی دارد و برای چه افراها بردی مناسبتر است. فراموش نکنید که بازدهی هیچکدام از این روشای سال ۱۴۰۶ قطعی نیست و نوسانات اقتصادی روی آنها اثر مستقیم میگذارد. ما در بخشهای بعدی، هر کدام از این گزینهها را مجزا بررسی میکنیم تا با مزایا و چالشهایشان دقیقتر آشنا شویم.
بهترین روش سرمایه گذاری با ۴۰۰ میلیون تومان
حالا که با دیدی بازتر به بازارها نگاه میکنیم، وقت آن است که آستینها را بالا بزنیم و گزینههای جذاب سرمایهگذاری را دقیقتر بررسی کنیم. با داشتن ۴۰۰ میلیون تومان سرمایه، ما نه آنقدر محدود هستیم که فقط به بازاری خاص فکر کنیم و نه آنقدر دستمان باز است که بیگدار به آب بزنیم. در ادامه، داراییهای مختلف را زیر ذرهبین میبریم تا ببینیم هر کدام چه مزایا و چالشهایی برای رسیدن به سال ۱۴۰۶ دارند.
سرمایه گذاری ۴۰۰ میلیون تومان در طلا
طلا همیشه پناهگاه امن سرمایههای ما ایرانیها در روزهای طوفانی اقتصاد بوده است. قیمت این فلز زرد مستقیماً به دو عامل نرخ جهانی اونس و قیمت دلار در داخل کشور بستگی دارد. همین وابستگی باعث میشود طلا سپر دفاعی محکمی در برابر تورم و افت ارزش ریال باشد.
با ۴۰۰ میلیون تومان میتوانید سراغ گزینههای مختلفی مثل طلای آبشده، سکه، طلای زینتی یا صندوقهای طلا بروید. البته خرید طلای زینتی به دلیل اجرت ساخت بالا، انتخاب مناسبی برای حفظ سرمایه نیست. اگر هم قصد خرید سکه دارید، حتماً باید حباب قیمتی آن را در نظر بگیرید تا بعدها متضرر نشوید.
امروزه یکی از بهترین راهها برای ورود به این بازار، خرید واحدهای صندوق طلا در بورس است. صندوقهای طلا نیاز به نگهداری فیزیکی را کاهش میدهند، اما همچنان در معرض نوسان قیمت طلا، حباب احتمالی و هزینههای معاملاتی قرار دارند. بیایید با هم مزایا و چالشهای بازار طلا را بررسی کنیم:
- مزایا: نقدشوندگی بسیار بالا، حفظ ارزش سرمایه در برابر تورم و امکان خرید راحت با مبالغ مختلف.
- چالشها: خطر سرقت و تقلب در خرید فیزیکی، حباب بالای سکه و وابستگی شدید به اخبار سیاسی جهان.
به طور خلاصه، طلا نقدشوندگی بسیار بالایی دارد و ارزش پولتان را به خوبی در برابر تورم حفظ میکند؛ اما مسئله اینجاست که چالشهایی مثل خطر سرقت، تقلب در خرید فیزیکی و حباب بالای سکه همواره وجود دارند. اگر میخواهید از این دردسرها دور بمانید، صندوقهای طلا در بورس انتخاب منطقیتری برای این ۴۰۰ میلیون تومان هستند.
آیا خرید دلار با ۴۰۰ میلیون تومان تصمیم خوبی است؟
خرید دلار کاغذی از گذشته تا امروز راهی برای فرار از تورم میان ما ایرانیها بوده است. وقتی ۴۰۰ میلیون تومان سرمایه دارید، تبدیل آن به ارزهای خارجی میتواند ارزش پولتان را در برابر نوسانات اقتصادی حفظ کند؛ اما نگهداری این حجم از اسکناس در خانه، خطرات خاص خودش را دارد.
ریسک سرقت، آسیب دیدن اسکناسها و محدودیتهای قانونی خریدوفروش، از بزرگترین چالشهای بازار ارز هستند. دقیقاً به همین دلیل است که این روزها سرمایهگذاران به جای دلار کاغذی، سراغ تتر (USDT) میروند. تتر یک استیبلکوین دلاری است که هدف آن حفظ ارزش نزدیک به یک دلار آمریکاست؛ بااینحال ممکن است در شرایط خاص از این نسبت فاصله بگیرد و ریسکهای ناشر، شبکه و نگهداری دیجیتال را همچنان داشته باشد.
اگر برایتان سوال است که این رمزارز چطور ارزش خود را همیشه ثابت نگه میدارد، ما در مقاله تتر چیست سازوکار این دارایی را کاملاً ساده توضیح دادهایم تا با شناخت کاملتری وارد این بازار شوید.
همچنین برای اینکه بدانید در شرایط فعلی اقتصاد ایران کدامیک انتخاب منطقیتری برای شخص شماست، مطالعه مقاله تفاوت تتر و دلار به شما کمک میکند تا تصمیم نهایی خود را بسیار هوشمندانهتر بگیرید.
در نهایت اگر تصمیم گرفتید ارزش سرمایه خود را دیجیتالی و دلاری کنید، برای خرید تتر میتوانید در سریعترین زمان ممکن و با کارمزد صفر از صرافی بیت ۲۴ استفاده کنید.
بیایید با هم نگاهی به مزایا و چالشهای سرمایهگذاری در این بازار بیندازیم:
- مزایا: نقدشوندگی فوقالعاده بالا، پوشش کامل تورم و امکان تبدیل سریع به سایر داراییها در زمان بحران.
- چالشها: خطرات نگهداری فیزیکی اسکناس، نوسانات شدید تحت تاثیر اخبار سیاسی و محدودیتهای قانونی در خرید مبالغ بالا.
به طور خلاصه، تبدیل ۴۰۰ میلیون تومان به دلار کاغذی نقدشوندگی بسیار بالایی دارد و تورم را پوشش میدهد؛ اما خطرات نگهداری فیزیکی و محدودیتهای قانونی آن را نباید نادیده گرفت. به همین دلیل، خرید تتر که همان دلار دیجیتال است و خطرات سرقت را از بین میبرد، در شرایط فعلی انتخاب هوشمندانهتر و امنتری به نظر میرسد.
سرمایه گذاری در بورس و صندوقها با ۴۰۰ میلیون تومان
بازار بورس از دیگر مقصدهای پرطرفدار برای سرمایههای خرد و کلان است. با ۴۰۰ میلیون تومان میتوانید سبد متنوعی از سهام شرکتهای مختلف بسازید و از رشد صنایع داخلی سود ببرید. فعالیت مستقیم در این بازار به دانش تحلیل تکنیکال و بنیادی نیاز دارد و برای همه مناسب نیست.
اگر زمان یا تخصص کافی برای رصد بازار ندارید، صندوقهای سرمایهگذاری سهامی یا مختلط راهکار بسیار خوبی هستند. این صندوقها توسط افراد حرفهای مدیریت میشوند و دردسرهای خریدوفروش مستقیم را از دوش شما برمیدارند. بیایید مزایا و چالشهای این بازار را با هم مرور کنیم:
- مزایا: امکان کسب سودهای بالا در دوران رونق، شفافیت مالی شرکتها و تنوع بالای صندوقها برای سلیقههای مختلف.
- چالشها: نوسانات شدید و هیجانی، نیاز به دانش تخصصی برای معامله مستقیم و تاثیرپذیری بالا از بخشنامهها و تصمیمات دولتی.
به طور خلاصه، بورس میتواند بازدهی بسیار خوبی برای سرمایه شما داشته باشد، به شرطی که احساسی عمل نکنید. اگر ریسکپذیر هستید بخشی از ۴۰۰ میلیون تومان را به صندوقهای سهامی اختصاص دهید و اگر آرامش بیشتری میخواهید، صندوقهای درآمد ثابت را جایگزین کنید.
سرمایه گذاری در ارز دیجیتال با ۴۰۰ میلیون تومان
بازار رمزارزها جزو پرنوسانترین و البته پربازدهترین بازارهای مالی در دنیا است. اختصاص دادن بخشی از این ۴۰۰ میلیون تومان به کریپتو میتواند بازدهی سبد شما را بهشدت بالا ببرد و سد محکمی در برابر تورم بسازد.
اگر بهتازگی قصد ورود به این فضا را دارید و هنوز با سازوکار آن آشنا نیستید، مقاله ارز دیجیتال چیست به شما کمک میکند تا با زبانی ساده، ماهیت این شبکهها را یاد بگیرید. وقتی مفاهیم پایه را یاد گرفتید، احتمالاً میپرسید با این سرمایه دقیقاً روی چه پروژههایی دست بگذاریم؟ ما در مقاله بهترین ارز دیجیتال برای سرمایه گذاری پروژههای مستعد و آیندهدار را برایتان بررسی کردهایم تا با دید بازتری سبد خود را بچینید.
بیایید مزایا و چالشهای این بازار جذاب را با هم مرور کنیم:
- مزایا: پتانسیل رشد بسیار بالا، نقدشوندگی سریع، محافظت از سرمایه در برابر تورم و دسترسی ۲۴ ساعته.
- چالشها: نوسانات شدید قیمتی، نیاز به دانش تحلیل و خطرات امنیتی مثل هک شدن کیف پول.
به طور خلاصه، بازار کریپتو با وجود ریسکهای بالا، پتانسیل بینظیری برای رشد سرمایه ۴۰۰ میلیون تومانی شما دارد. اگر دانش کافی داشته باشید و سرمایه را میان داراییهای معتبر و متنوع تقسیم کنید، ارزهای دیجیتال میتوانند بخشی از سبد شما را تشکیل دهند؛ بااینحال نوسان و احتمال زیان در این بازار بالاست.
آیا با ۴۰۰ میلیون تومان سرمایه گذاری در ملک امکانپذیر است؟
همه میدانیم که با این مبلغ، خرید خانه یا زمین در بیشتر شهرهای ایران کاملاً دور از ذهن است. خبر خوب این است که درهای بازار مسکن به روی سرمایههای خرد بسته نیست و راههای جایگزین جذابی وجود دارد. صندوقهای املاک و مستغلات این امکان را فراهم میکنند که با سرمایهای کمتر، واحدهای صندوقی را خریداری کنید که در املاک و مستغلات سرمایهگذاری میکند؛ البته مالک مستقیم یک واحد مسکونی یا پروژه مشخص نخواهید بود.
بیایید مزایا و چالشهای این روش را با هم بررسی کنیم:
- مزایا: ورود به بازار مسکن با سرمایه کم، این صندوقها معمولاً نسبت به خرید مستقیم ملک، فرایند سادهتری برای معامله دارند؛ اما میزان نقدشوندگی آنها به حجم معاملات، شرایط بازار و عملکرد بازارگردان وابسته است.
- چالشها: وابستگی شدید به چرخه رونق و رکود مسکن، نداشتن مالکیت فیزیکی روی واحدی مشخص و ریسک قفل شدن سرمایه در روزهای راکد بازار.
در مجموع، صندوقهای املاک امکان ورود غیرمستقیم به بازار مسکن با سرمایه کمتر را فراهم میکنند؛ اما بازدهی و نقدشوندگی آنها به عملکرد صندوق و شرایط بازار ملک بستگی دارد. با این روش دیگر نیازی به میلیاردها تومان پول ندارید و بهراحتی میتوانید بخش کوچکی از سبد دارایی خود را به پروژههای ساختمانی اختصاص دهید.
حالا که تمام بازارها از طلا و دلار گرفته تا ارز دیجیتال و مسکن را زیر ذرهبین بردیم، وقت آن است که این تکههای پازل را کنار هم بچینیم. برای اینکه بدانید چطور با این ۴۰۰ میلیون تومان سبدی حرفهای بسازیم که هم در برابر تورم مقاوم باشد و هم سود جذابی بدهد، در بخش بعدی بهترین ترکیبهای ممکن را با هم بررسی میکنیم.
بهترین ترکیب سرمایهگذاری با ۴۰۰ میلیون تومان چیست؟
حالا که تمام تکههای پازل را بررسی کردیم، وقت آن است که سبد سرمایهگذاری خود را بچینیم. بارها تاکید کردهایم که قرار دادن تمام ۴۰۰ میلیون تومان در بازاری خاص، قمار بزرگی روی ارزش پولتان است. سرمایهگذار هوشمند، سرمایه خود را بین داراییهای کمریسک و پربازده تقسیم میکند تا هم خیالی آسوده داشته باشد و هم از رشد بازارها جا نماند.
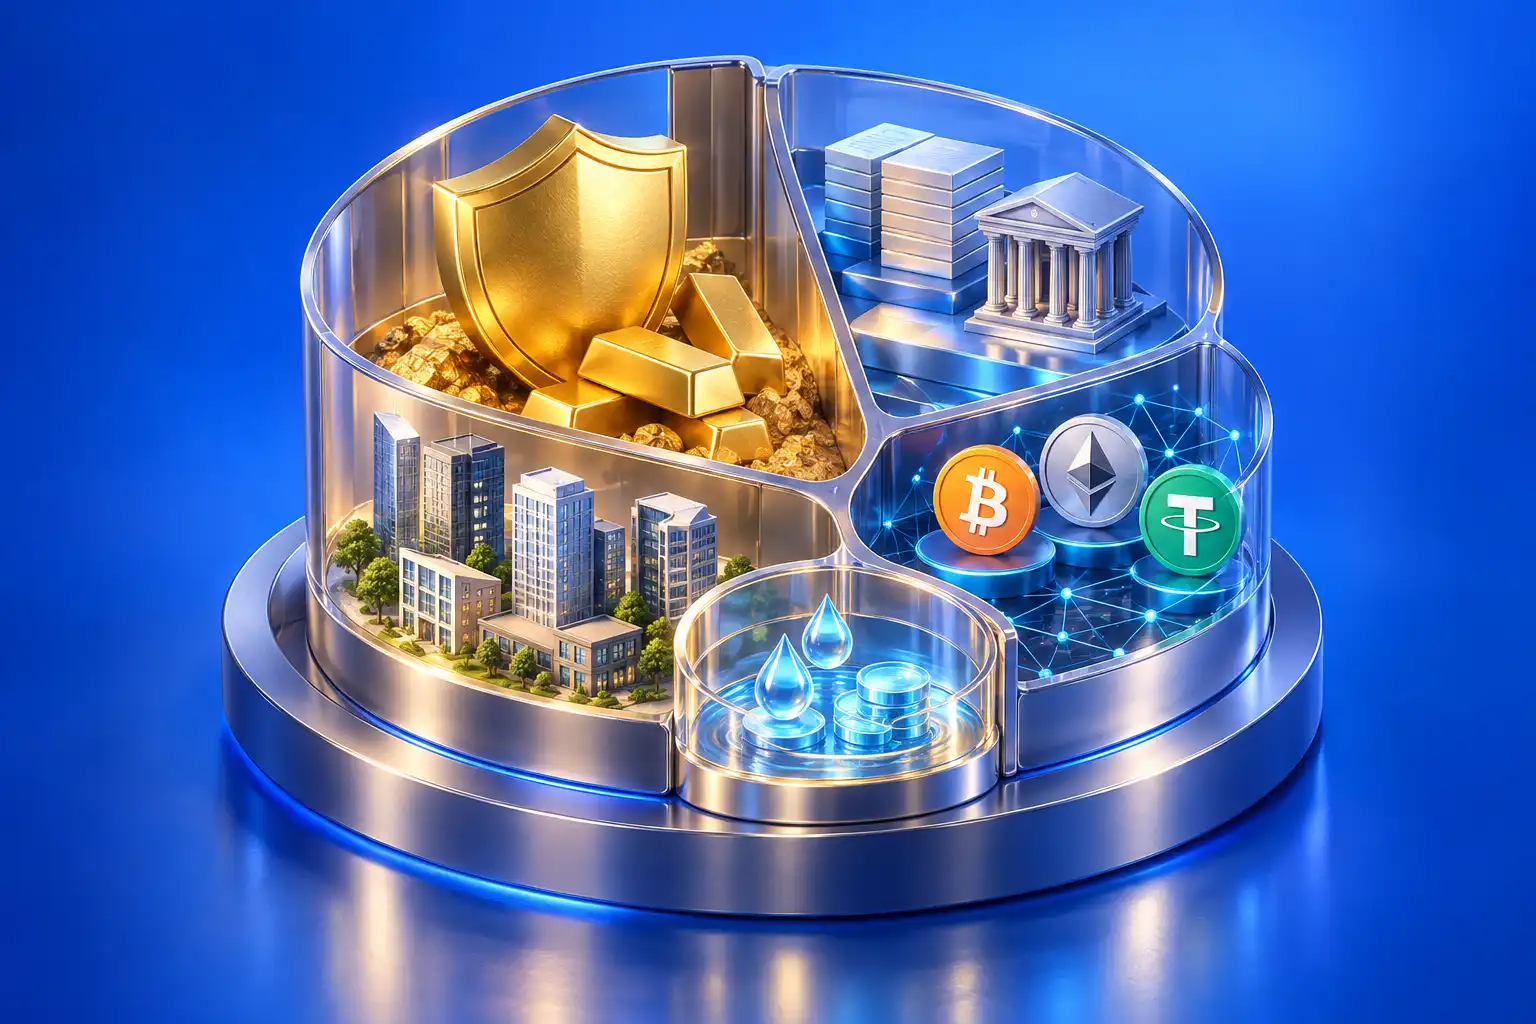
ترکیب زیر صرفاً یک نمونه آموزشی است و نباید بهعنوان توصیه شخصی تلقی شود؛ درصد مناسب هر دارایی باید بر اساس هدف مالی، افق سرمایهگذاری، نیاز به نقدینگی و میزان ریسکپذیری تعیین شود.
- ۳۰ درصد (۱۲۰ میلیون تومان) در طلا: صندوقهای طلا انتخاب مناسبی برای این بخش هستند تا سپر اصلی شما در برابر تورم باشند و ارزش پولتان را در بلندمدت حفظ کنند.
- ۲۰ درصد (۸۰ میلیون تومان) در صندوقهای درآمد ثابت: این بخش معمولاً نوسان کمتری نسبت به سهام و ارزهای دیجیتال دارد، اما بازدهی آن به نوع صندوق، ترکیب داراییها و شرایط بازار بستگی دارد و باید بر اساس امیدنامه صندوق بررسی شود.
- ۲۰ درصد (۸۰ میلیون تومان) در ارزهای دیجیتال: برای بالا بردن بازدهی سبد بسیار مناسب است. برای اینکه این بخش از پولتان را در زمان درست و قیمت مناسب وارد بازار کنید، پیشنهاد میکنیم از صفحه تحلیل ارزهای دیجیتال کمک بگیرید تا پیش از ورود، دیدگاه تکنیکال تحلیلگران را بخوانید و با چشم باز معامله کنید.
- ۲۰ درصد (۸۰ میلیون تومان) در بورس یا صندوقهای املاک: برای همراه شدن با رشد صنایع داخلی و چرخه مسکن.
- ۱۰ درصد (۴۰ میلیون تومان) نقدینگی: پولی که باید همیشه در دسترس باشد تا در زمان افت ناگهانی بازارها، فرصت خرید را از دست ندهید.
فراموش نکنید که این ترکیب پیشنهادی تنها یک الگوی استاندارد است و شما باید با توجه به سطح ریسکپذیری و دانش خود، درصدها را شخصیسازی کنید. وقتی استراتژی خود را مشخص کردید و تصمیم گرفتید بخش پربازده سبدتان را بسازید، برای خرید بیت کوین صرافی بیت ۲۴ با کمترین کارمزد و بالاترین امنیت در کنار شما خواهد بود تا خیالتان از بابت نقدشوندگی و امنیت سرمایه راحت باشد.
کلام پایانی؛ ۴۰۰ میلیون تومان را هوشمندانه مدیریت کنید
سرمایهگذاری در اقتصاد تورمی امروز، دیگر انتخاب نیست؛ بلکه تنها راه نجات پولی است که برای به دست آوردنش زحمت کشیدهاید. با ۴۰۰ میلیون تومان دست شما برای ساخت سبدی متنوع کاملاً باز است. مهمترین نکته این است که اسیر هیجانات بازار نشوید، صبور باشید و پیش از هر خریدی، سطح دانش خود را بالا ببرید.
ما در بلاگ بیت ۲۴ همیشه تلاش میکنیم دقیقترین آموزشها را برایتان آماده کنیم. پیشنهاد میکنیم به خواندن همین مقاله بسنده نکنید و با گشتوگذار در سایر مقالات آموزشی ما، مسیر سرمایهگذاری خود را روشنتر کنید.